El 22 de octubre de 2026, Spotify presentó sus resultados del tercer trimestre y el titular para la industria publicitaria fue uno: los ingresos por anuncios crecieron un 9% a tipo de cambio constante, el triple que en los dos trimestres anteriores. La explicación oficial también cabe en una línea: la compra automatizada. Lo que no cabe en el titular es la otra mitad de la frase que Spotify escribió en su propio informe: más impresiones vendidas, «parcialmente compensadas por la debilidad de los precios».
Lo esencial
- Qué pasó: la publicidad de Spotify facturó 482 millones de euros en el tercer trimestre de 2026, un 10% más (9% a tipo constante), frente al 3% de los dos trimestres previos. Los canales automatizados ya rondan el 40% del negocio.
- Por qué importa: el crecimiento llega por volumen, no por precio. El canal automatizado sumó 91 millones de euros y la venta directa perdió 53: buena parte del avance es dinero que cambia de puerta.
- La lección: la automatización no ha hecho más valioso el anuncio de Spotify, lo ha hecho más fácil de comprar. Para un anunciante eso significa alcance más barato; para un medio, cambiar precio por liquidez.
Qué es la compra automatizada de publicidad: es la venta de espacios publicitarios mediante pujas y plataformas tecnológicas (programática), en la que el anunciante compra impresiones a través de una DSP o de un gestor de autoservicio en lugar de negociar una campaña con el equipo comercial del medio. En Spotify se canaliza por Spotify Ad Exchange (SAX) y Spotify Ads Manager.
Qué ha anunciado Spotify sobre su publicidad
Las cifras del tercer trimestre de 2026, según el informe presentado ante la SEC:
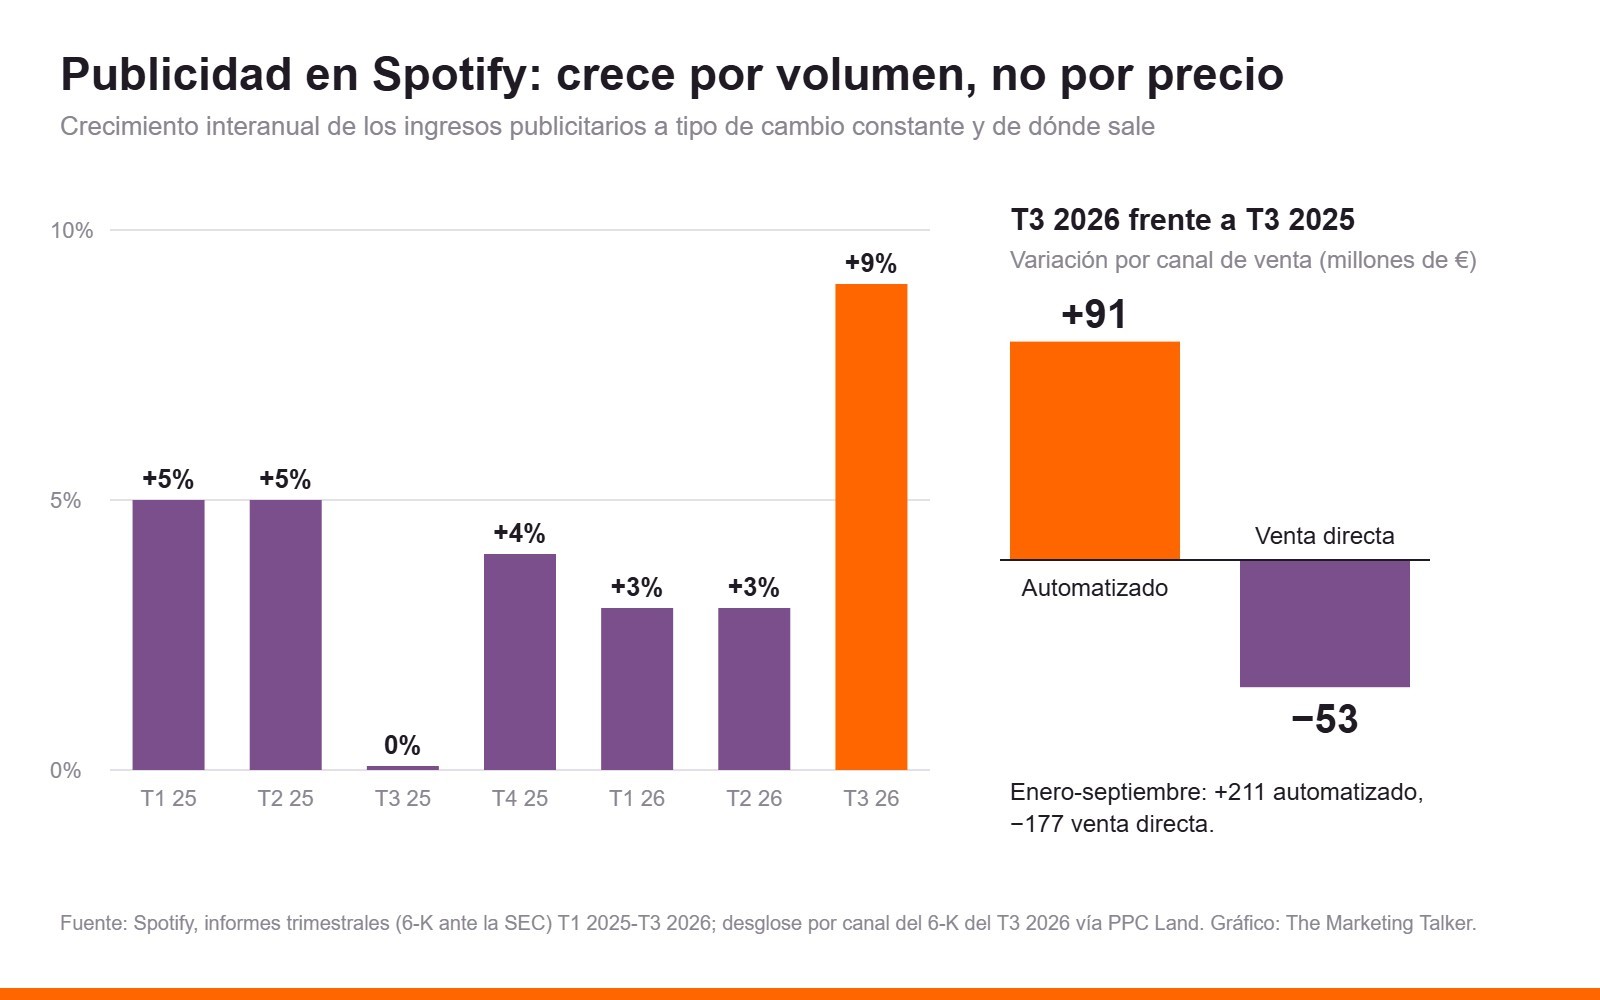
- Ingresos publicitarios: 482 millones de euros, +10% (+9% a tipo constante). En el primer y el segundo trimestre de 2026 habían crecido un 3%.
- Ingresos totales: 4.969 millones (+16%), de los que 4.487 vienen de suscripciones Premium (+17%).
- Usuarios: 788 millones de usuarios activos mensuales; 499 millones usan el plan gratuito con anuncios (+12%) y 306 millones pagan.
- Margen bruto: 18,7% en publicidad frente al 34,5% en Premium.
El informe atribuye el avance a que «los canales de venta automatizados siguieron escalando y fueron los que más contribuyeron al crecimiento publicitario». En la llamada con analistas, el director financiero, Christian Luiga, concretó que el crecimiento viene de la compra por subasta, «que ya llega al 40%», y de los podcasts, y que el negocio «sale de un periodo largo de crecimiento de un dígito». Para el cuarto trimestre solo prometió «avanzar hacia el doble dígito», sin cifra.
Por qué la publicidad era el problema de Spotify
Hace quince meses el tono era otro. En julio de 2025, con los ingresos publicitarios cayendo un 1%, Daniel Ek reconoció que era el área que no había cumplido expectativas: «simplemente nos hemos movido demasiado despacio». Lo calificó de problema de ejecución, no de estrategia. Ese mismo mes se marchó a DoorDash Lee Brown, responsable global de publicidad, y el tercer trimestre de 2025 cerró plano a tipo constante.
La apuesta para salir ya estaba lanzada. El 3 de abril de 2025 Spotify abrió su propia plataforma de intercambio programático, SAX, conectada desde el primer día con The Trade Desk y Google DV360, renovó su gestor de anuncios y regaló herramientas de IA para escribir guiones y locuciones. En la presentación a inversores de mayo de 2026 dibujó el negocio con dos motores: patrocinios de alto impacto vendidos a mano y canales de subasta a escala. Hoy, según la compañía, el 99% de sus impresiones pasan por su propio servidor de anuncios.
¿Por qué crece la publicidad en Spotify? Tres datos que matizan el repunte
1. Crece por volumen, no por precio
Spotify no publica sus CPM, pero describe el mismo patrón trimestre tras trimestre desde 2025: más impresiones vendidas, precios más débiles. En el tercer trimestre de 2026 los usuarios con anuncios crecieron un 12% y los ingresos un 9%. Es decir, cada usuario gratuito genera hoy algo menos que hace un año. La subasta llena más huecos, pero los llena más baratos.
2. El canal automatizado se come al directo
El desglose del 6-K, recogido por PPC Land, es el dato más incómodo: frente al tercer trimestre de 2025, los canales automatizados sumaron 91 millones de euros y la venta directa perdió 53, «principalmente por menos impresiones de música vendidas por ese canal». En los nueve primeros meses del año, el automatizado suma 211 millones y el directo resta 177. El crecimiento neto acumulado ronda los 30 millones.
3. La comparación era fácil
El tercer trimestre de 2025 fue plano a tipo constante. Sumando los dos años, el tercer trimestre acumula un 9% (0% + 9%) y el segundo, un 8% (5% + 3%). La tendencia de fondo apenas se ha movido; lo que ha cambiado es la base.
La jugada estratégica: cambiar precio por liquidez
Leído así, el movimiento de Spotify tiene lógica. Su inventario gratuito crece más rápido que su capacidad de venderlo a mano: 499 millones de usuarios generan muchas más pausas publicitarias de las que un equipo comercial puede colocar con campañas negociadas. La subasta convierte ese excedente en dinero, aunque sea a menor precio, y abre la puerta a decenas de miles de anunciantes pequeños que nunca habrían llamado a un comercial. En la presentación de mayo, Spotify habló de un 68% más de anunciantes activos.
El coste es conocido en cualquier medio que haya hecho esta transición. Cuando el comprador puede adquirir la misma audiencia por una DSP, pierde el incentivo para pagar la prima de la venta directa, y el precio de referencia lo marca la subasta. Además, por el camino se quedan intermediarios: según la ANA, en noviembre de 2025 solo el 47,1% de la inversión programática llegaba al editor. Spotify mitiga una parte al ser dueño de su propio exchange, pero el comprador sigue descontando de su puja lo que le cobra su DSP. Es la misma tensión que explicamos en el caso del fallo contra el ad tech de Google: quien controla la subasta controla el precio.
Y hay un detalle de proporción que el titular oculta. La publicidad es el 9,7% de los ingresos de Spotify y crece más despacio que la empresa (9% frente a 14% a tipo constante), así que su peso sigue bajando. Spotify gana dinero subiendo precios de suscripción y sumando suscriptores; la publicidad es la forma de que el plan gratuito, que es su embudo de captación, cueste menos.
El framework TMT: el test volumen, sustitución y margen
Sirve para leer el anuncio de crecimiento publicitario de cualquier medio o plataforma, no solo de Spotify. Tres preguntas, cada una de 0 a 2.
- ¿Crece por precio o por volumen? 2 si suben los ingresos por impresión; 1 si se mantienen; 0 si caen y todo el avance es volumen.
- ¿El canal nuevo suma o sustituye? 2 si es dinero nuevo; 1 si sustituye en parte; 0 si casi todo es canibalización del canal antiguo.
- ¿Mejora el margen? 2 si el dinero que entra deja más margen que el que sale; 1 si lo mantiene; 0 si lo empeora.
Spotify en el tercer trimestre de 2026: 0 en precio (lo dice su propio informe), 1 en sustitución (91 que entran frente a 53 que salen) y 1 en margen (18,7%, una mejora de un punto, ayudada por los costes de los podcasts). Un 2 sobre 6. Es un repunte real, pero de un negocio que se está abaratando para escalar.
La otra lectura: por qué el giro puede salir bien
Liquidez antes que precio es una secuencia, no un error. YouTube y Meta construyeron sus negocios publicitarios con millones de anunciantes pequeños comprando en subasta, y el precio subió cuando la demanda superó al inventario. Spotify ha añadido en 2026 el acceso de la DSP de Amazon a sus podcasts y el de la de Walmart a SAX, según PPC Land. Si la demanda crece más rápido que las impresiones, la «debilidad de precios» desaparece sola.
Los podcasts son el contrapeso. Parte del crecimiento vino de patrocinios en podcasts propios y licenciados, que se venden en directo y a precio alto. El modelo de «dos motores» que Spotify presentó en mayo es justo eso: subasta para el volumen, venta directa para lo que tiene escasez.
Pero hay riesgos que el anunciante debe vigilar. El audio programático tiene problemas de medición y de seguridad de marca que la industria aún está resolviendo: The Trade Desk tuvo que añadir en junio de 2026 controles de IAS por episodio para los podcasts de Spotify, y AdExchanger documentó en septiembre episodios programáticos con más de quince anuncios. Cuanto más barato es llenar el hueco, más tentación hay de abrir huecos.
Qué haría TMT si comprara publicidad en Spotify
- Usar la subasta para alcance y frecuencia. Si el precio se está ablandando, el plan gratuito es hoy alcance relativamente barato en una audiencia joven. Comprarlo vía DSP permite controlar frecuencia junto al resto de la campaña.
- Reservar la venta directa para lo escaso. Patrocinios de podcast, formatos de alto impacto y momentos culturales (como Wrapped) siguen teniendo prima porque no se pueden comprar en subasta.
- Exigir exclusiones a nivel de episodio y medir incrementalidad. En audio no hay clic que contar; sin estudios de lift, el CPM bajo puede ser solo eso, bajo. Y conviene revisar qué parte del CPM se queda por el camino, como contamos en principal media y las agencias que venden su propio inventario.
Para el mercado español la escala es pequeña pero crece: la inversión en audio digital alcanzó 144,4 millones de euros en 2025, un 8,5% más, según el estudio de audio digital de IAB Spain. Spotify no desglosa sus ingresos por país.
Spotify no ha resuelto su publicidad: ha cambiado el problema de vender por el de valer. Lo primero se arregla con tecnología. Lo segundo solo con demanda, y eso no lo pone ninguna subasta.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Cuánto factura Spotify en publicidad?
Spotify facturó 482 millones de euros en publicidad en el tercer trimestre de 2026, un 10% más que un año antes (9% a tipo de cambio constante). En todo 2025 los ingresos publicitarios fueron 1.836 millones de euros, alrededor del 10% de sus ingresos totales.
¿Por qué ha crecido la publicidad en Spotify en 2026?
Por la compra automatizada y los podcasts. Los canales de subasta, que ya representan en torno al 40% del negocio, sumaron 91 millones de euros en el tercer trimestre de 2026, aunque la venta directa perdió 53. El crecimiento viene de vender más impresiones, no de venderlas más caras.
¿Qué es Spotify Ad Exchange (SAX)?
Es la plataforma de compra programática de Spotify, lanzada el 3 de abril de 2025. Permite a los anunciantes comprar inventario de audio, vídeo y podcast de Spotify desde sus DSP, como The Trade Desk, Google DV360 o Amazon DSP, sin negociar con el equipo comercial de Spotify.
¿Cómo se puede anunciar en Spotify?
Hay tres vías: Spotify Ads Manager, el gestor de autoservicio para crear campañas de audio, vídeo o podcast; la compra programática a través de una DSP conectada a Spotify Ad Exchange; y la venta directa con el equipo comercial de Spotify, pensada para patrocinios y grandes campañas.
¿Es más barato anunciarse en Spotify con compra programática?
Spotify no publica sus precios, pero desde 2025 describe en cada informe trimestral una «debilidad de precios» mientras crecen las impresiones vendidas. Eso indica que la subasta está abaratando el inventario estándar. Los patrocinios de podcast y los formatos especiales siguen vendiéndose en directo y con prima.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.