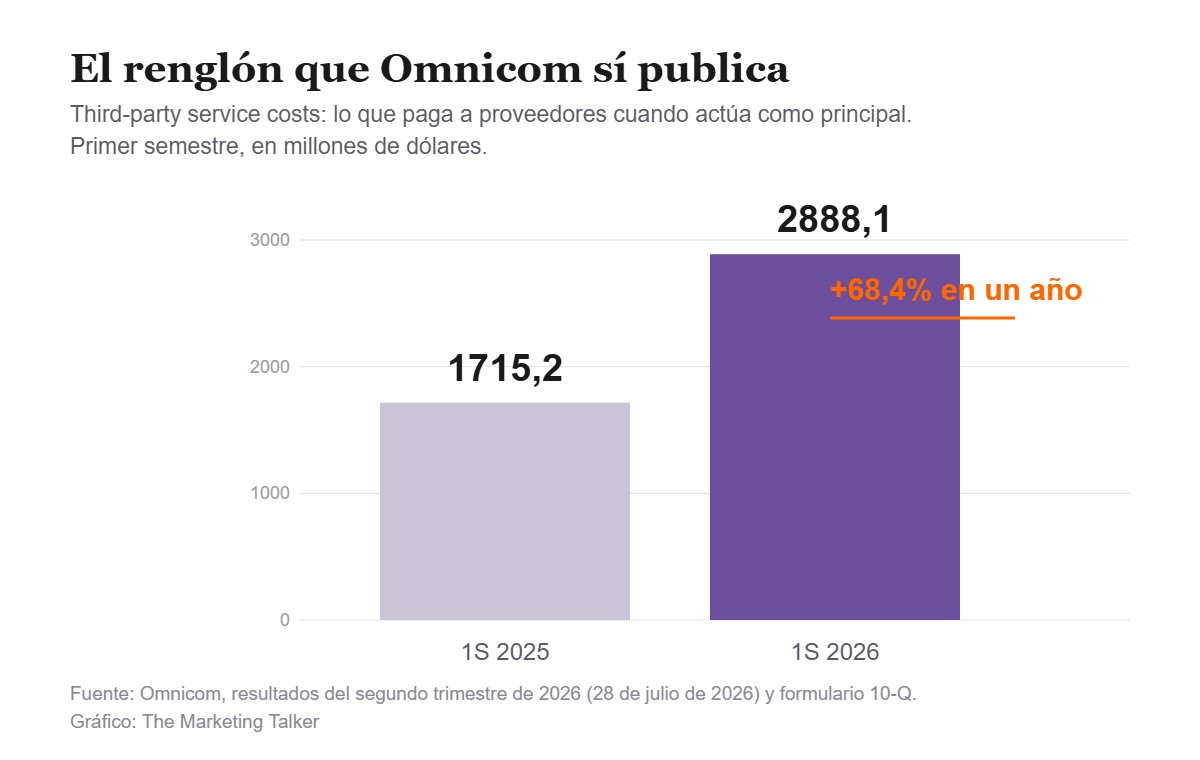
En la página 8 de los resultados del segundo trimestre de 2026 de Omnicom hay una línea que el resto de grandes grupos no publica: third-party service costs. Son 2.888,1 millones de dólares en el primer semestre del año, frente a 1.715,2 millones en el mismo periodo de 2025. Un 68,4% más en doce meses. La nota al pie aclara de qué se trata: costes de proveedores externos “cuando actuamos como principal en la prestación de servicios a nuestros clientes”.
Esa frase describe un cambio de papel. Cuando una agencia actúa como principal no compra medios en tu nombre: los compra para sí misma y después te los vende a ti. La práctica se llama principal media, no tiene traducción asentada al español y Forrester calcula que a finales de 2026 supondrá cerca de un tercio de la facturación total de las agencias de medios. En España no existe ni una sola cifra pública sobre ella.
Lo esencial
- Qué pasó: Omnicom declaró 2.888,1 millones de dólares en costes de proveedores como principal en el primer semestre de 2026, un 68,4% más que un año antes, y la ANA publicó en marzo que el 58% de los anunciantes estadounidenses ya usa principal media.
- Por qué importa: cuando la agencia compra el inventario por su cuenta y te lo revende, deja de representarte y pasa a venderte. No es ilegal: el artículo 267 del Código de Comercio español lo permite con licencia del anunciante, y la mayoría la ha dado.
- La lección: el margen en juego es pequeño, en torno al 2% del presupuesto. Lo que se ha perdido es la capacidad de comprobarlo. Solo el 57% de los anunciantes tiene directrices internas, menos que hace dos años.
Qué es el principal media
El principal media es la práctica por la que una agencia compra inventario publicitario por su cuenta y riesgo y después se lo revende a sus anunciantes, normalmente con un margen que no revela. La diferencia con el modelo clásico no es de precio, es de posición. Como agente, la agencia negocia en nombre del anunciante y le traslada lo que ha pagado. Como principal, compra para sí, asume el riesgo de quedarse con inventario sin colocar y fija el precio de reventa.
El sector lleva una década dando vueltas a esto. En junio de 2016, la ANA publicó con K2 Intelligence un informe de 58 páginas sobre la opacidad en la compra de medios en Estados Unidos, elaborado a partir de 150 fuentes. Documentó rebates en efectivo, créditos de inventario gratuito y acuerdos de servicios que, según esas fuentes, servían para oscurecer lo que en esencia era un rebate. Cinco de las seis grandes holdings declinaron participar. El FBI abrió después una investigación criminal junto a la Fiscalía del Distrito Sur de Nueva York, confirmada por la ANA en 2018. Nunca hubo acusación formal contra ningún directivo.
Conviene un matiz geográfico que aquí casi nadie señala. El modelo de agencia como agente puro es sobre todo estadounidense. Nick Manning, cofundador de agencia de medios y hoy presidente no ejecutivo de Media Marketing Compliance, lo resume así: fuera de Estados Unidos la práctica se llama proprietary y la agencia “en general siempre ha sido el principal”. En el mercado español, esa transición nunca llegó a completarse.
Por qué importa ahora
1. La cifra crece y solo un grupo la enseña
Omnicom es la única de las grandes que expone este renglón en su cuenta de resultados. Solo en el segundo trimestre de 2026 fueron 1.522,4 millones de dólares, frente a 918,4 millones un año antes. La compañía lo atribuye a la adquisición de Interpublic y al crecimiento de su división Integrated Media, que aportó 3.100 millones de dólares, el 52,5% de los ingresos de sus operaciones centrales del trimestre. La compra de IPG se cerró el 26 de noviembre de 2025 y, según la propia ANA, duplicó el poder de compra de medios del grupo resultante. Más escala significa lotes más grandes de inventario y más clientes entre los que repartirlos. Es el mismo movimiento de fondo que ya se vio cuando PepsiCo sentó a Deloitte y a Omnicom en la misma mesa: lo que se negocia ya no es un brief, es quién controla la infraestructura.
2. Forrester lo llama necesidad, no anomalía
El 15 de enero de 2026 Forrester publicó Make Principal Media Principled Media. Su tesis no es que la práctica sea un abuso, sino que se ha convertido en “una necesidad de negocio para agencias, anunciantes y editores” bajo presión de presupuestos e ingresos. El mismo análisis sitúa al sector de agencias de publicidad como el segundo con menor margen entre casi treinta sectores comparados. Cuando el margen del servicio se agota, el margen se busca en el producto. Esa es la explicación económica, y es bastante más útil que la moral.
3. El anunciante ha perdido pie
El dato más incómodo no habla de las agencias. La ANA publicó el 19 de marzo de 2026 The Continued Acceleration of Principal Media, con 114 responsables de inversión en medios de empresas anunciantes encuestados entre octubre de 2025 y enero de 2026. El 58% usó principal media el último año, frente al 47% del estudio anterior. Pero solo el 57% dice tener directrices internas sobre la práctica, y eso es menos que el 62% de dos años antes. El 63% afirma que su contrato de agencia la regula. El resto dice que no, o que no lo sabe.
La preocupación que más ha crecido tampoco es el dinero. El 90% señala la incertidumbre sobre si el medio recomendado responde de verdad a su interés, frente al 79% de 2024. La pérdida de derechos de auditoría se queda en el 77% y la falta de visibilidad sobre el beneficio de la agencia, en el 76%. El margen es la tercera preocupación, no la primera. Y el uso en web abierta digital cayó del 68% al 43% de quienes emplean principal media: varios entrevistados por la ANA dijeron que el inventario barato a veces lo es por algo.
El mecanismo que casi nadie explica: el 20% que arrastra al 80%
Aquí está la parte que convierte una discusión contable en un problema de criterio. Un grupo no tiene acuerdos de inventario propio con todos los soportes ni en todos los medios. Solo con algunos. Y promoverá aquellos con los que sí los tiene, porque son los que dejan margen.
Manning describe la consecuencia con números. Un anunciante suele canalizar alrededor del 20% de su presupuesto por principal media y consigue, como mucho, un 10% de descuento adicional sobre esa porción. El beneficio neto sobre el presupuesto total ronda el 2%. Pero la elección de soporte no se divide en dos: si un medio entra en el plan por el descuento que aplica a ese 20%, el anunciante acabará gastando también el 80% restante ahí, a precio convencional. El riesgo no es pagar de más. Es acabar en el medio equivocado a cambio de un descuento sobre una quinta parte del gasto.
Eso explica también por qué los soportes pequeños y de nicho tienen incentivos para ofrecer inventario en principal, y acaban apareciendo en los planes más de lo que su rendimiento justificaría. El dinero que cambia de manos es poco. La selección que arrastra, mucha.
La otra lectura: el conflicto es más pequeño de lo que suena
A esta tesis hay que exigirle la misma evidencia que a la contraria, y hay números que juegan en su contra.
Arthur Sadoun, presidente y consejero delegado de Publicis, respondió el 3 de febrero de 2026 a una pregunta del analista de Barclays Julien Roch diciendo que el principal media supone el 1% de los ingresos del grupo, que no es una prioridad estratégica y que cuando lo hacen es con opt-in completo del cliente. Publicis es, según los consultores del sector, el operador más grande de la práctica. Ojo con el denominador: ese 1% es sobre ingresos del grupo, no sobre la inversión que gestiona.
Los documentos internos de GroupM incorporados al expediente de la demanda de Richard Foster contra WPP, en el Tribunal Supremo del Estado de Nueva York, apuntan en una dirección que casi nunca se titula. Entre los 30 mayores clientes estadounidenses del grupo, el 97,4% del inventario propietario generado quedó sin usar, y Google, su mayor cliente en el país, utilizó el 0,51%. Solo el 5% del gasto elegible se canalizó por acuerdos propietarios. Dicho de otro modo: GroupM montó una bolsa de inventario que no consiguió colocar y se comió el riesgo. Ese dato es de la defensa, no de la acusación. WPP niega las acusaciones, ha pedido la desestimación y sostiene que el informe interno en que se apoya no describe ninguna actividad ilegal. El caso sigue abierto.
Tampoco faltan ahorros documentados. En mayo de 2024 la ANA publicó cuatro casos anónimos: uno de servicios financieros habla de un 10% a 15% de ahorro en medios estandarizados; uno de gran consumo, de un 15% garantizado por su agencia; una farmacéutica, de un 15% real, con el principal media limitado al 10% de su presupuesto. Son casos autodeclarados y anónimos, recogidos por la misma asociación que lleva una década haciendo campaña sobre transparencia. Pero tampoco hay estudio independiente que demuestre lo contrario, y la razón es estructural: el opt-in impide ver las facturas del proveedor. Nadie puede probar que salga más caro, y nadie puede probar que salga más barato.
Y queda una objeción de fondo: nadie ha medido si los planes con principal media difieren de forma sistemática de los planes sin él. El 90% de la ANA mide percepción de riesgo, no distorsión observada.
¿Es legal en España? Sí, y la norma que lo permite tiene más de un siglo
El artículo 267 del Código de Comercio español dice: “Ningún comisionista comprará para sí ni para otro lo que se le haya mandado vender, ni venderá lo que se le haya encargado comprar, sin licencia del comitente”. Es la prohibición de autoentrada del comisionista, y describe con precisión el conflicto del principal media. Pero es una norma dispositiva: decae en cuanto quien hace el encargo da su licencia.
Esa licencia es exactamente lo que firma un anunciante cuando acepta una cláusula de opt-in. La Ley 34/1988, General de Publicidad, tampoco añade protección: define a la agencia como quien trabaja “por cuenta de un anunciante” y reconoce el derecho a controlar la ejecución de la campaña, pero no establece deber de lealtad ni obligación de revelar el margen. Es una ley que regula el contrato de publicidad, no la economía de la compra de medios. En Reino Unido el listón es más alto desde la sentencia del Tribunal Supremo en FHR European Ventures v Cedar Capital (2014), que dejó claro que una comisión secreta de un agente pertenece a su representado. El matiz importa: lo que se prohíbe no es el beneficio, es el beneficio oculto y sin consentimiento informado.
Y aquí aparece el hueco español. Ni InfoAdex, ni la Asociación Española de Anunciantes, ni la AIMC miden ni segmentan el principal media. El informe Tendencias 2026 de la aea aborda la transparencia solo en clave de medición cross-media, y está elaborado junto a diez socios entre los que figura WPP Media. En la prensa especializada española no hay cobertura del informe de la ANA de marzo de 2026 ni estimación de volumen. Mientras tanto, la inversión publicitaria española cerró 2025 en 12.745,4 millones de euros, un 2,6% menos y su primera caída en cinco años. Sobre qué parte de ese dinero pasa por inventario propio de las agencias, no hay dato.
No medir algo no lo convierte en inexistente. Lo convierte en no auditable, que es precisamente el problema. Y encaja con un patrón que ya hemos visto en el auge de los ghost creators: prácticas que llegan antes que su nombre en español y bastante antes que su marco de control.
Qué haría TMT: seis preguntas antes de firmar
Ninguna de estas preguntas exige conocer el margen de la agencia, porque no vas a conseguirlo. Todas sirven para saber qué estás comprando y por qué te lo recomiendan.
- ¿En qué medios y mercados puede actuar la agencia como principal? Si el contrato no lo delimita, puede hacerlo en todos. Más de un tercio de los anunciantes de la ANA no sabe si el suyo lo regula.
- ¿Cuál es el tope, y sobre qué base se calcula? Un tope global se esquiva concentrando el inventario propio en un mercado o una unidad de negocio. El tope útil es por mercado y por medio.
- ¿Quién aprueba cada compra en principal, y con qué información? Si la firma recae en un responsable de marca sin visión del plan completo, el control existe sobre el papel y no en la práctica.
- ¿Aparece identificado en el flowchart? Debe figurar línea a línea, no en una nota al pie que avise de que parte de lo anterior puede serlo.
- ¿Qué derechos de auditoría conservas? El coste del proveedor no lo vas a auditar. La calidad sí: tráfico inválido, viewability, brand safety y entrega deben poder verificarse igual que en el resto del plan.
- ¿El plan cambiaría si el principal media no existiera? Pide el plan alternativo. Si no hay diferencia, el ahorro es real. Si la hay, ahí está la respuesta a por qué te recomiendan ese soporte.
Lo que de verdad ha cambiado
La tentación es contar esto como un escándalo. No lo es, o al menos no todavía: diez años después del informe K2, una investigación criminal federal se cerró sin cargos y ningún tribunal ha condenado la práctica. La historia real es menos ruidosa y más incómoda para quien paga.
Durante la última década, los departamentos de compras apretaron los honorarios de agencia hasta dejarlos en uno de los márgenes más bajos del tejido empresarial, y las agencias respondieron buscando el beneficio donde todavía quedaba: en el producto. Los anunciantes firmaron el permiso, redujeron sus equipos internos de medios y se quedaron sin la capacidad de comprobar lo que habían autorizado. El 57% con directrices internas, bajando, lo dice todo.
Y conviene mirar dónde acaba ese dinero. Mientras el debate sobre el margen de las agencias sigue sin resolverse, el presupuesto se desplaza hacia canales donde el vendedor también es el medidor, como las redes de retail media. El problema de fondo se repite: el que te vende el espacio es el que te dice cuánto ha funcionado.
A nadie le vendieron un engaño. El anunciante se desarmó.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Qué significa principal media?
Significa que la agencia compra inventario publicitario para sí misma y después se lo revende al anunciante, normalmente con un margen que no revela. En el modelo clásico la agencia compra en nombre del cliente y le traslada el precio pagado. En principal media, la agencia es el vendedor.
¿Es legal que mi agencia me venda su propio inventario?
En España sí, siempre que exista consentimiento. El artículo 267 del Código de Comercio prohíbe al comisionista vender lo que se le encargó comprar “sin licencia del comitente”, de modo que la cláusula de opt-in que firman los anunciantes cubre esa exigencia. La Ley General de Publicidad de 1988 no obliga a revelar el margen.
¿Cuánto dinero mueve el principal media?
Forrester estimó en enero de 2026 que a finales de ese año representaría cerca de un tercio de la facturación total de las agencias de medios. Omnicom, la única gran holding que lo declara por separado, registró 2.888,1 millones de dólares en costes de proveedores como principal en el primer semestre de 2026. En España no hay ninguna cifra pública.
¿El principal media abarata la compra de medios?
Hay anunciantes que declaran ahorros del 10% al 15% en casos recogidos por la ANA en mayo de 2024, pero son autodeclarados y anónimos. No existe ningún estudio independiente que lo verifique, porque el acuerdo de opt-in impide al anunciante acceder a las facturas del proveedor. Nick Manning estima el beneficio neto en torno al 2% del presupuesto total.
¿Cómo sé si mi agencia usa principal media?
Revisa el contrato y el flowchart del plan. Si el contrato no delimita en qué medios y mercados la agencia puede actuar como principal, puede hacerlo en todos. Y si en el plan aparece una nota al pie avisando de que parte del inventario puede ser propietario en lugar de identificarlo línea a línea, no tienes trazabilidad real.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.
