El 11 de agosto de 2026, Bumble dejó que los hombres escribieran primero. Era la regla que la había definido desde su lanzamiento en diciembre de 2014. Nueve semanas después, el 13 de octubre, anunció que deja la bolsa: Ithaca Holdings la compra por 6,05 dólares por acción en efectivo, unos 1.300 millones de dólares. Y quienes se van a sentar en el puesto de consejero delegado son dos hombres: Ravi Gupta, socio de Sequoia y antiguo COO de Instacart, y John Hegeman, que hasta noviembre de 2025 era el jefe de ingresos de Meta.
La lectura fácil es que Bumble se rindió: quitó lo que la hacía distinta y se vendió barata. Los datos cuentan otra cosa, y más útil para cualquiera que construya una marca. Bumble no se hunde por quitar su regla. Su problema es que la marca era la regla.
Lo esencial
- Qué pasó: Ithaca Holdings, el holding de Ravi Gupta (Sequoia) y John Hegeman (ex jefe de ingresos de Meta), compra Bumble por 6,05 dólares por acción, unos 1.300 millones. Anunciado el 13 de octubre de 2026, dos meses después de que Bumble eliminara la norma de que solo ellas escriben primero.
- Por qué importa: los usuarios de pago de Bumble caían desde 2024, mucho antes del cambio de regla. La norma ya no diferenciaba: el resto del sector había copiado el discurso de seguridad para las mujeres y muchas usuarias la vivían como una carga.
- La lección: una regla de producto no es un posicionamiento. Hinge, que promete un resultado («designed to be deleted»), crece un 21,5% mientras Bumble cae un 15,2%. Lo que se vende hoy es una máquina de caja con un 34,6% de margen EBITDA, no una marca.
La venta de Bumble es la operación por la que Ithaca Holdings adquiere el 100% de Bumble Inc. (dueña de Bumble, Badoo y Bumble For Friends) y la saca del Nasdaq. Se firmó el 12 de octubre de 2026, se anunció el 13 y no tiene fecha de cierre: depende de la autorización antimonopolio de Estados Unidos y tiene como fecha límite el 12 de julio de 2027.
Qué ha hecho Bumble: de quitar su regla a dejar la bolsa en nueve semanas
Los hechos confirmados, por orden. El 25 de junio de 2026, Reuters publicó que Bumble trabajaba con Morgan Stanley para explorar una venta. El 11 de agosto, la compañía anunció en una nota oficial que cualquiera de las dos personas de un match puede enviar el primer mensaje, y amplió de 24 a 72 horas el plazo para responder. El 12 de octubre, The Wall Street Journal adelantó las negociaciones con una valoración de unos 1.000 millones. El 13 de octubre llegó el acuerdo.
Según el comunicado registrado ante la SEC, el precio de 6,05 dólares supone una prima del 138% sobre el cierre del 9 de octubre de 2026 (unos 2,54 dólares, antes de las filtraciones) y del 119% sobre la media ponderada de 30 días. Contra el precio de salida a bolsa de febrero de 2021, 43 dólares, es una caída del 86%. Aquel año la compañía llegó a valer en torno a 14.000 millones en su mejor momento.
Tres detalles del acuerdo que la mayoría de coberturas ha pasado por alto:
- No habrá votación de accionistas. Blackstone, que compró la mayoría de la matriz de Bumble en 2019 con una valoración de unos 3.000 millones, y los vehículos de Whitney Wolfe Herd suman el 83,7% de los derechos de voto. Lo aprobaron por consentimiento escrito al día siguiente de la firma.
- Wolfe Herd no cobra como los demás. Se abstuvo en la votación del consejo, pero su vehículo Beehive Holdings III reinvierte sus acciones en la nueva sociedad en lugar de venderlas a 6,05 dólares. Seguirá «activamente implicada», sin cargo concreto anunciado.
- El dinero lo pone Greenoaks. El 8-K recoge una carta de compromiso de capital de Greenoaks Prime Radiant, sin importe publicado. Ithaca es una firma nueva: Bloomberg informó en marzo de 2026 de que Gupta y Hegeman buscaban levantar más de 1.000 millones para comprar empresas y renovarlas con tecnología e IA. Bumble es su primera gran compra.
¿Por qué se vende Bumble ahora?
Porque lleva dos años encogiendo y el mercado ya no le daba crédito. En el segundo trimestre de 2026, sus ingresos totales cayeron un 15,2%, hasta 210,5 millones de dólares, y los usuarios de pago bajaron un 16,4%, hasta 3,16 millones, según sus resultados del 5 de agosto. Pero el orden de los factores importa, y aquí está la primera sorpresa.
1. La caída empezó mucho antes de quitar la regla
Bumble tocó techo en el tercer trimestre de 2024, con unos 4,26 millones de usuarios de pago. A finales de 2025 ya tenía 3,32 millones, un 20,5% menos que un año antes. Todo eso ocurrió con la regla de que ellas escriben primero plenamente vigente. Cuando Bumble la eliminó en agosto de 2026, había perdido casi una cuarta parte de sus pagadores desde el máximo.
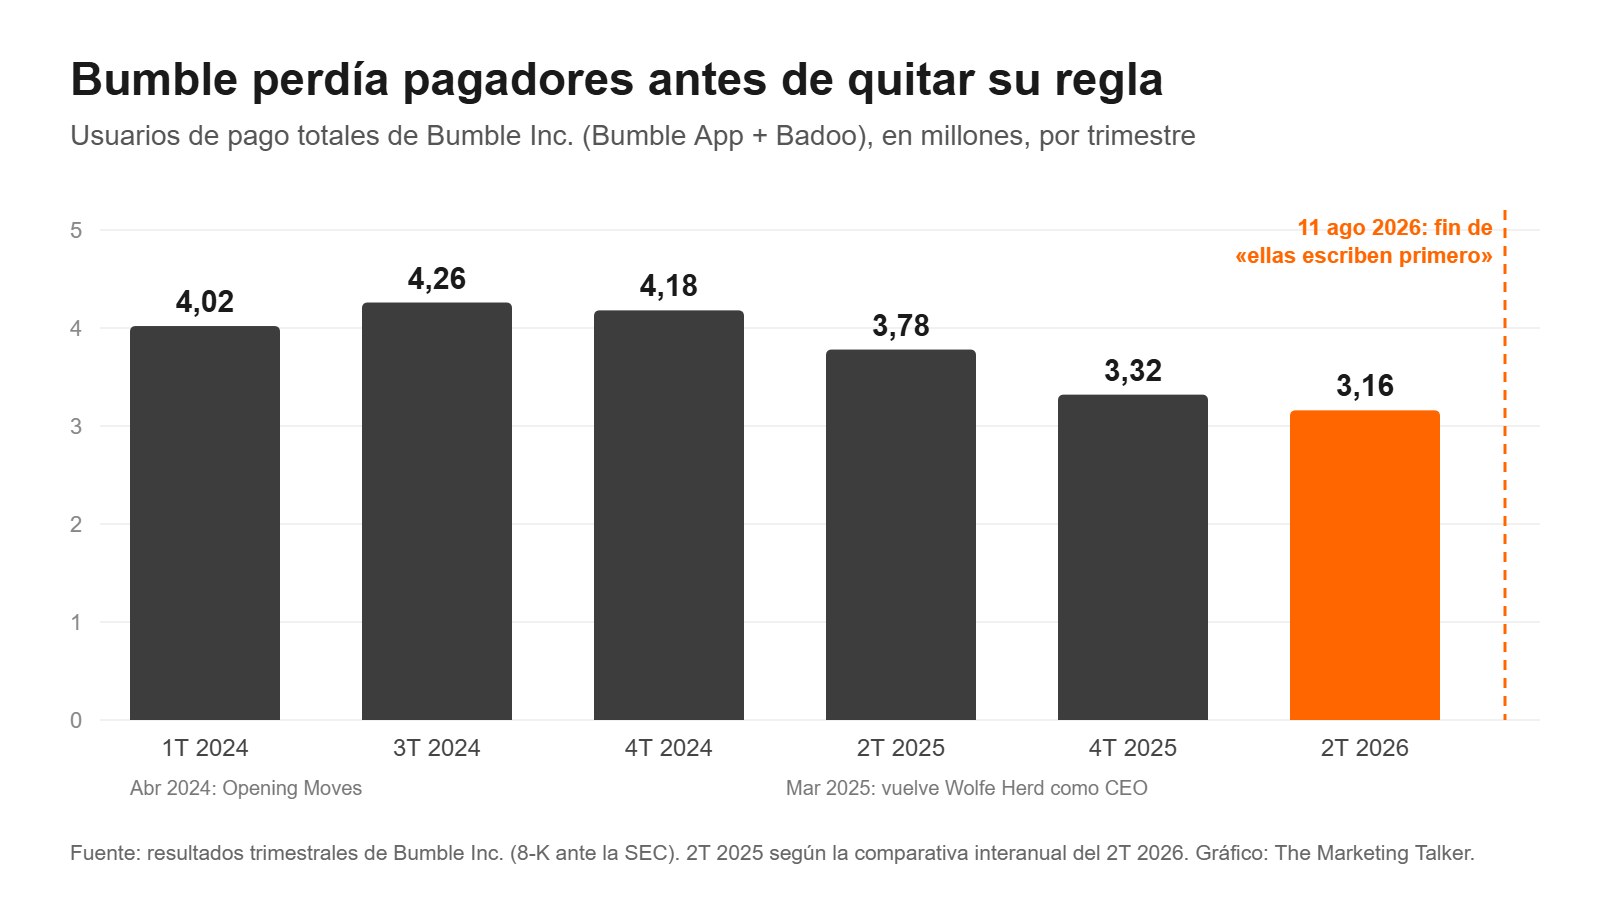
Parte de esa caída fue deliberada. En 2025, con Wolfe Herd de vuelta como consejera delegada desde marzo, Bumble despidió a unas 240 personas (el 30% de la plantilla), eliminó promociones agresivas, exigió verificación de identidad y recortó su marketing de resultados «bastante más de un 80%», según dijo la dirección en la presentación de resultados anuales de marzo de 2026. El gasto total en ventas y marketing pasó de 261,2 millones en 2024 a 165,5 millones en 2025. Menos usuarios, pero mejores: esa era la tesis. Los ingresos cayeron igualmente un 9,9% en el año.
2. La regla ya no diferenciaba: se había convertido en un coste
«Ellas dan el primer paso» funcionó en 2014 porque resolvía un problema real de Tinder: bandejas de entrada llenas de mensajes no deseados. Doce años después, el sector entero vende seguridad y respeto para las mujeres, y la norma había perdido su capacidad de distinguir. Stifel ya lo dijo en agosto de 2024, cuando rebajó la recomendación de Bumble: la diferenciación se diluía porque toda la industria se había puesto a cuidar la experiencia femenina.
Lo más revelador es que la propia Bumble llevaba tiempo diciéndolo. En abril de 2024, al lanzar Opening Moves (preguntas que ellas dejan preparadas para que ellos contesten primero), su entonces consejera delegada, Lidiane Jones, reconoció a Fortune que para algunas mujeres escribir primero se había vuelto una carga. Y una encuesta interna de agosto de 2024 a 2.267 mujeres estadounidenses concluyó que el 66% prefería que el hombre enviara el primer mensaje. Cuando dos tercios de tu público objetivo prefieren lo contrario de tu regla, la regla ya no es un activo de marca. Es fricción.
3. Sin marca diferencial queda una máquina de caja, y es barata
Aquí está el dato que cambia la lectura de «rescate» a «compra de oportunidad». Bumble encoge, pero gana dinero. En el segundo trimestre de 2026 tuvo un EBITDA ajustado de 72,9 millones, un margen del 34,6%. Su pérdida neta de 127,9 millones se explica por un deterioro contable de 169,3 millones, no por la operación. Y el ingreso medio por pagador de la app Bumble subió a 27,55 dólares, frente a 26,85 un año antes.
Con un cálculo propio y aproximado (anualizando ese trimestre y contando o no los 451 millones de deuda y los 154 de caja), Ithaca paga entre cuatro y seis veces el EBITDA. Antes de las filtraciones, el mercado valoraba toda la compañía en unos 340 a 390 millones según la fuente. Es decir: la bolsa trataba a Bumble como una marca en declive; Ithaca la compra como un negocio de suscripción rentable al que le sobra tamaño para mejorar.
La jugada estratégica: quién compra Bumble y qué está comprando
Mira los currículums. John Hegeman entró en Facebook en 2007 como responsable de ingeniería del sistema de anuncios, dirigió el News Feed desde 2016, el producto publicitario desde 2021 y toda la monetización desde 2022, hasta salir como jefe de ingresos en noviembre de 2025. Ravi Gupta fue director de operaciones y director financiero de Instacart entre 2015 y 2019. Uno sabe ordenar qué ve cada persona en una pantalla y cobrar por ello. El otro sabe hacer funcionar un mercado de dos lados con márgenes estrechos.
Ninguno de los dos ha concedido entrevistas ni ha publicado un plan. El comunicado solo dice que ven «un enorme potencial» y que Ithaca existe para aplicar «tecnología de frontera» a empresas consolidadas. Así que lo que sigue es interpretación, no hecho: una app de citas es, en el fondo, un problema de ranking (a quién te enseño y en qué orden) con una suscripción encima. Bumble ya presentó en marzo de 2026 a Bee, un asistente de IA que propone citas, y en agosto anticipó un futuro sin deslizar el dedo. El perfil de los compradores encaja con esa apuesta mucho mejor que con una campaña de marca.
Lo que no compran, o compran con descuento, es el posicionamiento original. Ellos mismos citaron la marca y la comunidad como los principales activos, pero el hecho es que la frase que resumía esa marca ya no describe cómo funciona el producto.
¿Una regla puede ser un posicionamiento? La lección práctica
Puede serlo durante un tiempo, y ese es el riesgo. Una regla de producto (quién escribe primero, cuántos caracteres caben, cuánto dura un mensaje) es fácil de comunicar y fácil de recordar. Pero tiene dos debilidades que un posicionamiento basado en un resultado no tiene: la competencia la neutraliza copiando el beneficio sin copiar la mecánica, y el propio cliente puede acabar odiándola.
El contraejemplo está en el mismo sector. Hinge, de Match Group, se posicionó con un resultado: «designed to be deleted», una app hecha para que la borres porque has encontrado pareja. En el segundo trimestre de 2026 ingresó 203,5 millones de dólares, un 21,5% más, con unos 33 dólares por pagador, según los resultados de Match Group. En el mismo periodo, Bumble cayó un 15,2% y Tinder, un 0,8%. El usuario de Hinge sabe qué compra. El de Bumble compraba una forma de empezar la conversación.
No es un caso aislado. En nuestro análisis de 12 rebrandings reales separamos los cambios que aguantaron de los que hubo que revertir. Bumble añade un caso distinto: lo que se retira no es un logotipo, es la mecánica que sostenía la promesa. Y como vimos con la estrategia de marketing de Nike, cuando el producto deja de dar razones, el marketing no las fabrica.
El framework TMT: regla o promesa
Si tu marca se apoya en una mecánica concreta, pásale estas cuatro preguntas antes de que lo haga el mercado:
- ¿Qué resultado produce la regla? Si no sabes decirlo en una frase sin nombrar la mecánica («menos acoso», «más citas reales»), tu posicionamiento es la mecánica.
- ¿Puede un competidor dar ese resultado sin copiar la regla? Si puede, tu diferencia tiene fecha de caducidad. En las citas, el resto del sector ofreció ese beneficio con filtros, verificación y moderación, sin obligar a nadie a escribir primero.
- ¿Tu cliente la sigue queriendo o solo la tolera? Mide la preferencia, no la satisfacción general. El 66% de Bumble salió de una encuesta propia, dos años antes de actuar.
- ¿Qué dirás el día que la quites? Si la respuesta es «no es una ruptura con nuestra visión, es su realización», como dijo Wolfe Herd el 11 de agosto, llegas tarde: estás explicando, no posicionando.
La otra lectura: Bumble no está muerta y quitar la regla puede haber sido lo correcto
Con el mismo rigor, hay argumentos serios contra la tesis de este artículo.
Todo el sector cae, no solo Bumble. Match Group terminó el segundo trimestre de 2026 con 13,25 millones de pagadores, un 6% menos y su quinta caída trimestral seguida. Los pagadores de Tinder bajaron de unos 10,4 millones en 2023 a 8,5 millones a mitad de 2026, según datos recopilados de sus resultados. En Reino Unido, Ofcom contó en 2024 que Tinder perdió 600.000 usuarios, Bumble 368.000 y Hinge 131.000 en un año, con la generación Z al frente de la salida. Parte del declive de Bumble es fatiga de categoría, y ninguna regla la habría frenado.
Quitar la regla puede mejorar el producto. Según Bumble, en la prueba hecha en Canadá en junio y julio de 2026 el 92% de las mujeres dijo seguir sintiéndose en control, aumentaron las conversaciones y caducaron menos matches. Son datos de la propia empresa, sin muestra ni metodología publicadas, pero apuntan en la misma dirección que su encuesta de 2024. Si la regla expulsaba conversaciones, mantenerla por pureza de marca habría sido peor.
El precio no es una liquidación. Los 6,05 dólares están por encima de las referencias de los analistas: Bank of America tenía un precio objetivo de 5 dólares desde octubre de 2025. Una prima del 138% para un negocio con un 34,6% de margen EBITDA no es un rescate a la desesperada. Salir de bolsa también permite rehacer el producto sin dar cuentas cada trimestre, que es justo lo que Bumble necesita si quiere eliminar el deslizamiento.
Y la otra cara para el pequeño accionista. Como Blackstone y Wolfe Herd controlan el 83,7% del voto, el resto no decide nada, y la fundadora conserva su participación en la nueva Bumble mientras los demás cobran en efectivo. Al menos dos despachos (BFA Law y Ademi) anunciaron el 14 de octubre que investigan si el precio es justo. Son anuncios para captar clientes, no demandas presentadas, pero señalan el punto débil: si el giro con IA funciona, la subida se la quedan los que se quedan dentro.
Ninguno de estos argumentos desmonta la lección central. La explican mejor: el sector entero sufre, pero Hinge crece dentro de él, y lo hace con una promesa de resultado, no con una regla.
Qué haría TMT si fuera Ithaca
- Elegir una promesa de resultado antes de tocar el algoritmo. «Menos tiempo en la app, más citas que salen bien» es medible. «Mujeres primero» ya no describía el producto.
- No volver a comprar crecimiento con medios de resultados. Bumble recortó más del 80% ese gasto en 2025 para limpiar la base. Con un ex jefe de ingresos de Meta al mando, la tentación de reabrir el grifo será fuerte; como explicamos en nuestro análisis de Meta Ads frente a TikTok Ads, un clic barato no es lo mismo que un cliente rentable.
- Publicar una métrica de resultado propia. Si el producto funciona mejor, que se vea en citas reales o relaciones, no solo en conversaciones iniciadas. Es lo que convirtió el «designed to be deleted» de Hinge en algo creíble.
- Usar a Wolfe Herd como garante, no como logotipo. Su figura es el único activo de la marca original que sigue intacto. Gastarlo en explicar cambios de reglas sería desperdiciarlo.
Bumble se vende porque su marca era una instrucción, y las instrucciones se copian, se cansan y se derogan. Una promesa solo caduca si dejas de cumplirla. Gupta y Hegeman no han comprado la regla que hizo famosa a Bumble: han comprado la oportunidad de darle, por fin, una promesa que no dependa de quién escribe primero.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Quién ha comprado Bumble?
Ithaca Holdings, un holding tecnológico fundado por Ravi Gupta, socio de Sequoia y antiguo COO de Instacart, y John Hegeman, ex jefe de ingresos de Meta. El acuerdo se anunció el 13 de octubre de 2026 y ambos serán consejeros delegados conjuntos de Bumble cuando se cierre. El capital lo compromete Greenoaks.
¿Cuánto se paga por Bumble?
6,05 dólares por acción en efectivo, unos 1.300 millones de dólares en total. Es una prima del 138% sobre el cierre del 9 de octubre de 2026, pero un 86% menos que el precio de salida a bolsa de febrero de 2021, que fue de 43 dólares.
¿Por qué Bumble ha quitado la regla de que las mujeres escriben primero?
Porque, según la propia empresa, muchas usuarias la vivían como una carga: una encuesta interna de 2024 concluyó que el 66% de las mujeres estadounidenses prefería que el hombre escribiera primero. Desde el 11 de agosto de 2026 cualquiera de los dos puede iniciar la conversación y hay 72 horas para responder.
¿Bumble deja de cotizar en bolsa?
Sí, cuando se cierre la operación, que aún no tiene fecha. Necesita la autorización antimonopolio de Estados Unidos y el envío de una declaración informativa a los accionistas; la fecha límite pactada es el 12 de julio de 2027. No habrá votación porque Blackstone y Whitney Wolfe Herd, con el 83,7% del voto, ya la aprobaron por escrito.
¿Qué cambia para los usuarios de Bumble?
Por ahora, nada anunciado. Ithaca no ha publicado ningún plan de producto y Whitney Wolfe Herd seguirá implicada. Los cambios recientes, como el asistente de IA Bee o el fin de la regla de que ellas escriben primero, los decidió Bumble antes de la venta.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.
