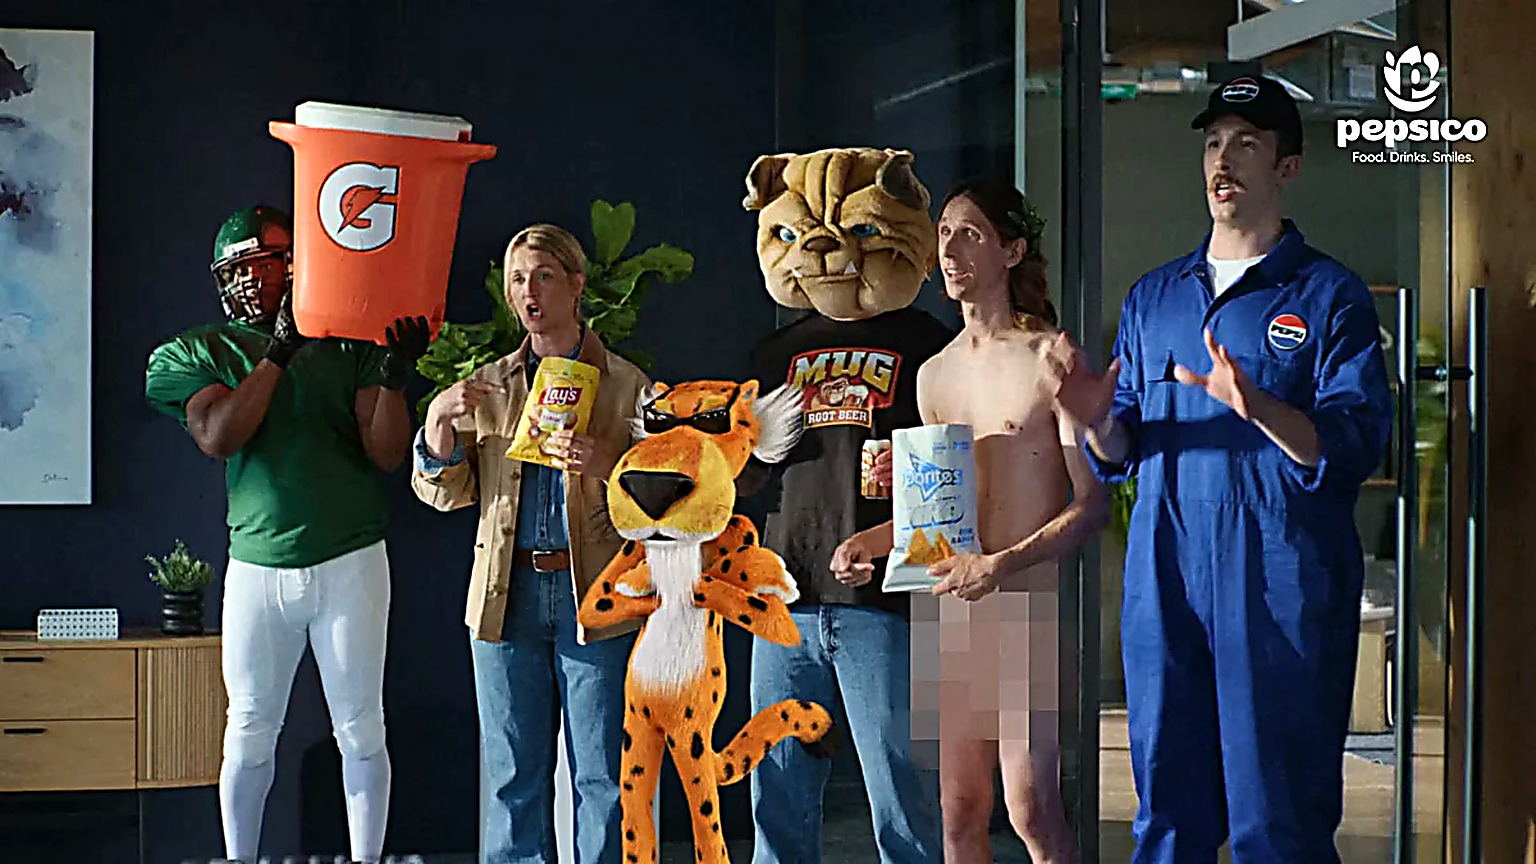
El 16 de septiembre de 2026, un grupo de WhatsApp ficticio entre marcas de PepsiCo se hizo viral. Chester, la mascota de Cheetos, abría la conversación: «Deberíamos cambiarle el nombre a PepsiCo». Doritos se apuntaba. Lay’s contestaba que en todo caso el nombre debería ser el suyo, por ser la hija favorita. Quaker decía que no era de hablar mucho, pero que estaba de acuerdo. Un medio especializado se lo tomó en serio durante dos días y tituló que PepsiCo se planteaba un cambio de nombre.
El 17 de septiembre llegó la resolución: el nombre elegido era PepsiCo. Era la primera campaña de marca corporativa en la historia de la compañía, y el dato que la justifica es que solo el 18% de la gente asocia a PepsiCo con marcas más allá de Pepsi. Ese mismo día, PepsiCo hizo otra comunicación bastante menos divertida: un 8-K a la SEC anunciando el fichaje del consejero delegado de Johnson & Johnson para su consejo de administración. Las dos cosas van juntas, y la segunda explica la primera mejor que ninguna teoría de marca.
Lo esencial
- Qué pasó: el 17 de septiembre de 2026 PepsiCo lanzó «House of Brands», su primera campaña corporativa, tras un teaser que simulaba un cambio de nombre de la compañía. La justifica con que solo el 18% de la gente la asocia a marcas distintas de Pepsi.
- Por qué importa: la compañía ya había usado otra cifra distinta (21%) para justificar su cambio de identidad once meses antes, y una tercera en la web de la propia campaña. Ninguna de las tres tiene metodología pública.
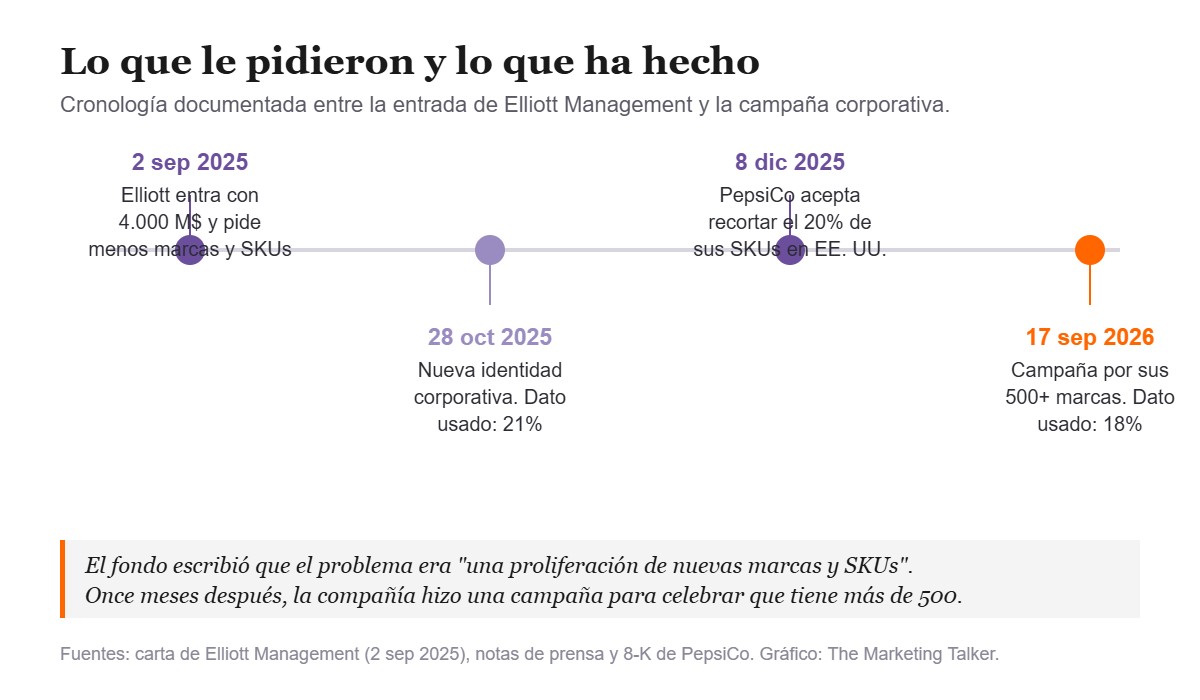
- La lección: en septiembre de 2025 el fondo Elliott Management entró con 4.000 millones de dólares y escribió que el problema de PepsiCo era tener demasiadas marcas. La campaña celebra que tiene más de 500. El público de esta campaña no está en el pasillo de snacks.
Qué ha hecho PepsiCo exactamente
PepsiCo es la compañía propietaria de más de 500 marcas de alimentación y bebidas, entre ellas Lay’s, Doritos, Cheetos, Ruffles, Gatorade, Quaker, Mountain Dew, 7UP y, en España, Matutano, Kas y el gazpacho Alvalle. Su cartera alcanza a los consumidores, según la propia compañía, más de mil millones de veces al día. Facturó 93.925 millones de dólares en 2025.
La campaña se desplegó en tres tiempos. Primero un teaser en redes sin explicación. Después el grupo de chat entre marcas y un vídeo en el que alguien presentado como nuevo director creativo de «Cheetos-Co» anunciaba el cambio de nombre como si fuera definitivo. Y el 17 de septiembre, un spot de 31 segundos, The Pitch, en el que cada marca defiende su candidatura: los agricultores de patatas de Lay’s, un fan de Mountain Dew, el personaje desnudo de Simply NKD. Cierra con la frase «A family of brands. PepsiCo».
Conviene señalar dos cosas que no están confirmadas, porque circulan como si lo estuvieran. La primera: PepsiCo no ha acreditado agencia creativa ni en su nota de prensa ni en la web de campaña. La atribución a BBDO procede de dos medios españoles que la publicaron el 18 de septiembre con dieciocho minutos de diferencia, sin citar fuente y con una redacción casi idéntica. Ningún medio anglosajón la acredita. La segunda: no hay presupuesto declarado, ni lista de mercados, ni plan de medios público.
El problema del 18%: son tres cifras, no una
Aquí empieza lo interesante. El 28 de octubre de 2025, PepsiCo presentó su primer cambio de identidad corporativa en 25 años. Lo justificó así: «solo el 21% de los consumidores encuestados es capaz de nombrar una marca de la compañía que no sea Pepsi». Once meses después, la campaña se apoya en que «solo el 18% de la gente asocia a PepsiCo con marcas más allá de Pepsi». Y en la página de la campaña, publicada el mismo día, se lee una tercera versión: «menos de un cuarto de los consumidores puede nombrar una marca de PepsiCo aparte de Pepsi».
Tres cifras para el mismo hecho, dos de ellas simultáneas en el mismo dominio corporativo, y ninguna con metodología publicada. No hay encuestadora, ni muestra, ni país, ni fecha de campo, ni redacción de la pregunta. Reason Why fue el único medio del mundo que señaló la discrepancia entre las dos primeras, el 21 de septiembre, advirtiendo de que los materiales facilitados no permiten interpretarlas como una evolución.
Hay un detalle técnico que lo empeora. «Nombrar» una marca es recuerdo espontáneo. «Asociar» una marca es, normalmente, reconocimiento asistido. El reconocimiento asistido siempre da cifras más altas que el espontáneo, porque al encuestado se le enseña la respuesta. Aquí la cifra supuestamente asistida (18%) es tres puntos más baja que la espontánea (21%). O son estudios distintos en mercados distintos, o el indicador empeoró tras un rebranding que se justificó precisamente con él. PepsiCo no aclara ninguna de las dos posibilidades.
Este es el tipo de dato que conviene exigirse antes de construir una decisión de marca encima. Es la misma disciplina que hace falta al leer los porcentajes que las agencias y los anunciantes se lanzan sobre transparencia: un porcentaje sin denominador no es un dato, es una frase.
Por qué importa: el fondo que pidió lo contrario
El 2 de septiembre de 2025, Elliott Investment Management comunicó una posición de 4.000 millones de dólares en PepsiCo y envió una carta al consejo firmada por Marc Steinberg y Jesse Cohn. El diagnóstico, literal, era que la compañía sufría «una proliferación de nuevas marcas y SKUs que ha tensionado el foco y la ejecución». Elliott pedía revisar la estructura de embotellado, desinvertir activos de la división de snacks, fijar nuevos objetivos financieros y reducir referencias. Cifraba el recorrido al alza en más de un 50%.
El 8 de diciembre de 2025, PepsiCo anunció el acuerdo: recorte de cerca del 20% de sus referencias en Estados Unidos para principios de 2027, revisión de la cadena de suministro norteamericana con resultados comprometidos para finales de 2026, reducción de plantilla y reinversión del ahorro en bajar precios. Elliott no obtuvo asientos en el consejo y no hubo batalla por poderes.
Nueve meses después, la compañía lanza una campaña cuyo argumento central es la amplitud de su cartera.
El negocio que hay debajo
Los resultados del segundo trimestre de 2026, publicados el 9 de julio, explican la urgencia. Los ingresos crecieron un 6,4% hasta 24.181 millones de dólares, pero el crecimiento orgánico fue de solo el 2,4%: el resto es divisa y adquisiciones. Y la división que más pesa en el relato de la compañía es la que peor está. Frito-Lay y Quaker en Norteamérica cerraron el trimestre con ingresos un 2% por debajo, crecimiento orgánico del −2% y beneficio operativo core a divisa constante un 8% inferior. En bebidas de Norteamérica, el volumen orgánico cayó un 4%.
Traducido: en su mercado principal, PepsiCo gana cuota bajando precios y aun así factura menos. El crecimiento viene de fuera, con Asia Pacífico en +9% orgánico. La acción acumula una caída cercana al 5% en 2026 frente a un S&P 500 en positivo.
La otra lectura: no es tan raro, y no es tan nuevo
A esta tesis hay que exigirle la misma evidencia que a la contraria, y hay tres cosas que la matizan.
La primera es que no hace falta un activista para explicar la campaña. Mars hizo exactamente lo mismo once meses antes: el 13 de octubre de 2025 lanzó Mars Is Closer Than You Think, su primera campaña corporativa en Estados Unidos en más de un siglo, con el argumento de que «muchos no se dan cuenta de la conexión con Mars». Mars es una empresa familiar y privada. No tiene analistas a los que convencer ni fondos en el capital. Si Mars lo hace sin presión bursátil, la presión bursátil no puede ser la única explicación.
La segunda es que el vínculo entre matriz y marcas no lo crea este anuncio. Lo creó el envase. El comunicado de octubre de 2025 decía que el nuevo logo se desplegaría «desde los envases de alimentación y bebidas hasta nuestros centros de trabajo y señalética, conectando nuestra amplia familia de marcas de consumo con nuestra marca corporativa». La campaña es la última ficha de una secuencia que empezó hace un año, no la primera.
La tercera es la más incómoda para cualquiera que quiera leer esto como una estrategia brillante. Es probable que simplemente no haya funcionado. A 22 de septiembre de 2026, el spot público en el canal oficial de PepsiCo en YouTube acumulaba unas 5.400 visualizaciones, y los tres cortos de la campaña sumaban menos de 5.000 entre los tres. Ni PepsiCo ni ningún medio ha publicado una sola métrica de alcance o engagement. Es justo decir que el grueso de la conversación pudo ocurrir en Instagram y TikTok, donde no hay datos públicos verificables. También es justo decir que la compañía no ha aportado ninguno.
Y una objeción de fondo que conviene asumir: la idea de que una arquitectura de marcas separadas protege a las hijas de las crisis de la matriz es más folclore de consultoría que evidencia. Ningún estudio revisado por pares lo ha testeado nunca. Lo que sí se ha medido apunta en otra dirección: el escándalo del diésel de Volkswagen costó a BMW y Mercedes unos 5.200 millones de dólares en 2016 en Estados Unidos, marcas que no tenían nada que ver, mientras Audi, Škoda y SEAT, que sí eran del grupo, crecieron. El contagio viaja por similitud percibida, no por organigrama.
Qué pinta España en todo esto
Un detalle que ha pasado desapercibido: entre las marcas nuevas que PepsiCo destaca en su primera campaña corporativa mundial, junto a poppi, Good Warrior, Simply NKD y Pepsi Prebiotic Cola, aparece Alvalle. Es la única marca de origen español del lote, se fabrica en Alcantarilla (Murcia) y es, con diferencia, la menos conocida fuera de aquí.
La campaña no consta que se haya emitido en España, y la cobertura española se reduce a tres piezas publicadas entre el 18 y el 21 de septiembre, todas traducidas de la nota global, sin declaraciones locales ni plan de medios. Tampoco existe una facturación consolidada de PepsiCo España: la compañía opera a través de varias sociedades con matrices en Luxemburgo y Bermudas, así que cualquier cifra única que circule conviene mirarla dos veces. Lo que sí está en las cuentas depositadas de 2024 es que PepsiCo Foods A.I.E., la sociedad de Lay’s, Ruffles y Alvalle, facturó 150,3 millones de euros, un 10,6% menos que el año anterior.
Qué puede aprender un marketer de aquí
El caso deja cuatro lecciones bastante aplicables aunque no dirijas una compañía de 94.000 millones.
- Si tu campaña necesita un dato para existir, ese dato tiene que aguantar una pregunta. Cuando el número que justifica la inversión cambia tres veces en once meses y no lleva metodología, el problema no es de comunicación. Es que la decisión se tomó antes y el dato llegó después a vestirla.
- Identifica el público real, no el aparente. La campaña le habla al consumidor, pero el calendario, el tono y el momento apuntan a inversores, analistas y talento. No hay nada malo en ello, siempre que dentro de la empresa se sepa a quién se le está hablando y se mida en consecuencia.
- Una broma vira bien y notoria no es lo mismo que una broma eficaz. Un teaser que confunde a la prensa genera cobertura, sí, pero la cobertura habló de «susto» y de «drama», no de las 500 marcas. Ad Age tituló que PepsiCo «fingió» un cambio de nombre. Ese encuadre se lo escribieron los medios, no la marca.
- La arquitectura de marca es una decisión de negocio, no de diseño. Hacer visible la matriz cambia con quién negocias, a quién atraes y quién te demanda. En diciembre de 2025, la fiscalía de San Francisco demandó a PepsiCo y a otras nueve compañías por ultraprocesados, la primera demanda de una administración pública estadounidense en este terreno. Cuanto más visible es el nombre corporativo, más fácil es ponerlo en un titular.
Lo que de verdad ha cambiado
La lectura fácil es que PepsiCo quiere que sepas que Doritos es suyo. La lectura que encaja con los documentos es otra: una compañía con su división principal en negativo, un acuerdo público con un fondo de 4.000 millones y una rendición de cuentas comprometida para finales de 2026 necesita un relato visible de que algo se está moviendo. Una campaña corporativa es la forma más barata y rápida de parecer una empresa con dirección.
Lo cual no la convierte en un truco. Convierte el 18% en lo que realmente es: no el motivo, sino la excusa presentable. Y deja a PepsiCo en una posición de la que ya no se vuelve. Una vez le pones cara a la matriz, no puedes volver a esconderla cuando llegue la siguiente demanda.
Esto conecta con algo que ya vimos cuando PepsiCo sentó a Deloitte y a Omnicom en la misma mesa y cuando movió su cuenta global de medios a Publicis sin concurso, a principios de septiembre. No es una compañía reordenando su marketing. Es una compañía reordenándose entera, con el marketing como parte visible. Y si te interesa cómo se traduce una reformulación de producto en una decisión de marca, el caso de 7UP, que también es de PepsiCo, va justo por ahí.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Qué marcas son de PepsiCo?
PepsiCo es propietaria de más de 500 marcas de alimentación y bebidas. Las más conocidas son Pepsi, Lay’s, Doritos, Cheetos, Ruffles, Gatorade, Quaker, Mountain Dew, 7UP, Lipton y Aquafina. En España se suman Matutano, Kas, Sunbites y el gazpacho Alvalle. Tropicana dejó de ser suya en 2021, cuando vendió el control a PAI Partners.
¿Por qué PepsiCo ha fingido cambiarse el nombre?
Fue el teaser de «House of Brands», su primera campaña de marca corporativa, lanzada el 17 de septiembre de 2026. Durante dos días publicó vídeos en los que sus marcas discutían el nombre de la compañía, hasta revelar que el nombre elegido era PepsiCo. El objetivo declarado es que los consumidores asocien la empresa con su cartera completa.
¿Qué significa el dato del 18% de PepsiCo?
PepsiCo afirma que solo el 18% de la gente asocia la compañía con marcas más allá de Pepsi. No ha publicado metodología: ni muestra, ni país, ni fecha de campo, ni la pregunta exacta. Además, en octubre de 2025 usó una cifra distinta, el 21%, y en la web de la propia campaña habla de «menos de un cuarto».
¿Qué tiene que ver Elliott Management con PepsiCo?
Elliott Investment Management comunicó el 2 de septiembre de 2025 una posición de 4.000 millones de dólares en PepsiCo y pidió por carta reducir marcas y referencias, revisar el embotellado y fijar nuevos objetivos. En diciembre de 2025 la compañía anunció un plan que incluye recortar cerca del 20% de sus referencias en Estados Unidos.
¿Cómo le va a PepsiCo en 2026?
En el segundo trimestre de 2026 los ingresos crecieron un 6,4% hasta 24.181 millones de dólares, pero el crecimiento orgánico fue del 2,4%. Su división de snacks en Norteamérica cerró con ingresos un 2% por debajo y beneficio operativo core un 8% inferior. La acción acumula una caída cercana al 5% en el año.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.
