El 9 de septiembre de 2026, Inditex presentó el mejor semestre de su historia: 19.755 millones de euros en ventas y 2.980 millones de beneficio neto. Ese mismo día, la acción cerró con una caída del 3,61%, hasta 54,48 euros, y fue de los peores valores del Ibex 35. El mercado no castigó lo que Inditex vendió. Castigó lo que le costó venderlo.
La dueña de Zara creció más de lo previsto en ventas, pero ganó menos de lo que esperaban los analistas. La diferencia la explican unos gastos operativos que crecieron más rápido que los ingresos, empujados en buena parte por el encarecimiento del transporte y de las materias primas que ha provocado el conflicto de Oriente Medio.
Lo esencial
- Qué pasó: Inditex ganó 2.980 millones de euros en el primer semestre fiscal de 2026 (+6,8%) con ventas récord de 19.755 millones (+7,6%). En el segundo trimestre, el beneficio quedó cerca de un 5% por debajo del consenso y la acción cayó un 3,61%.
- Por qué importa: los gastos operativos crecieron un 8,3%, más que las ventas en euros, y la compañía atribuye parte de la presión a los costes de transporte e insumos ligados al conflicto de Oriente Medio, que seguirán en el segundo semestre. El margen bruto, en cambio, subió.
- La lección: crecer en ventas no basta si cada euro vendido cuesta más de mover. Hasta la empresa más rentable de la moda española tiene un límite: el de los costes que no controla.
Resultados de Inditex en el primer semestre de 2026
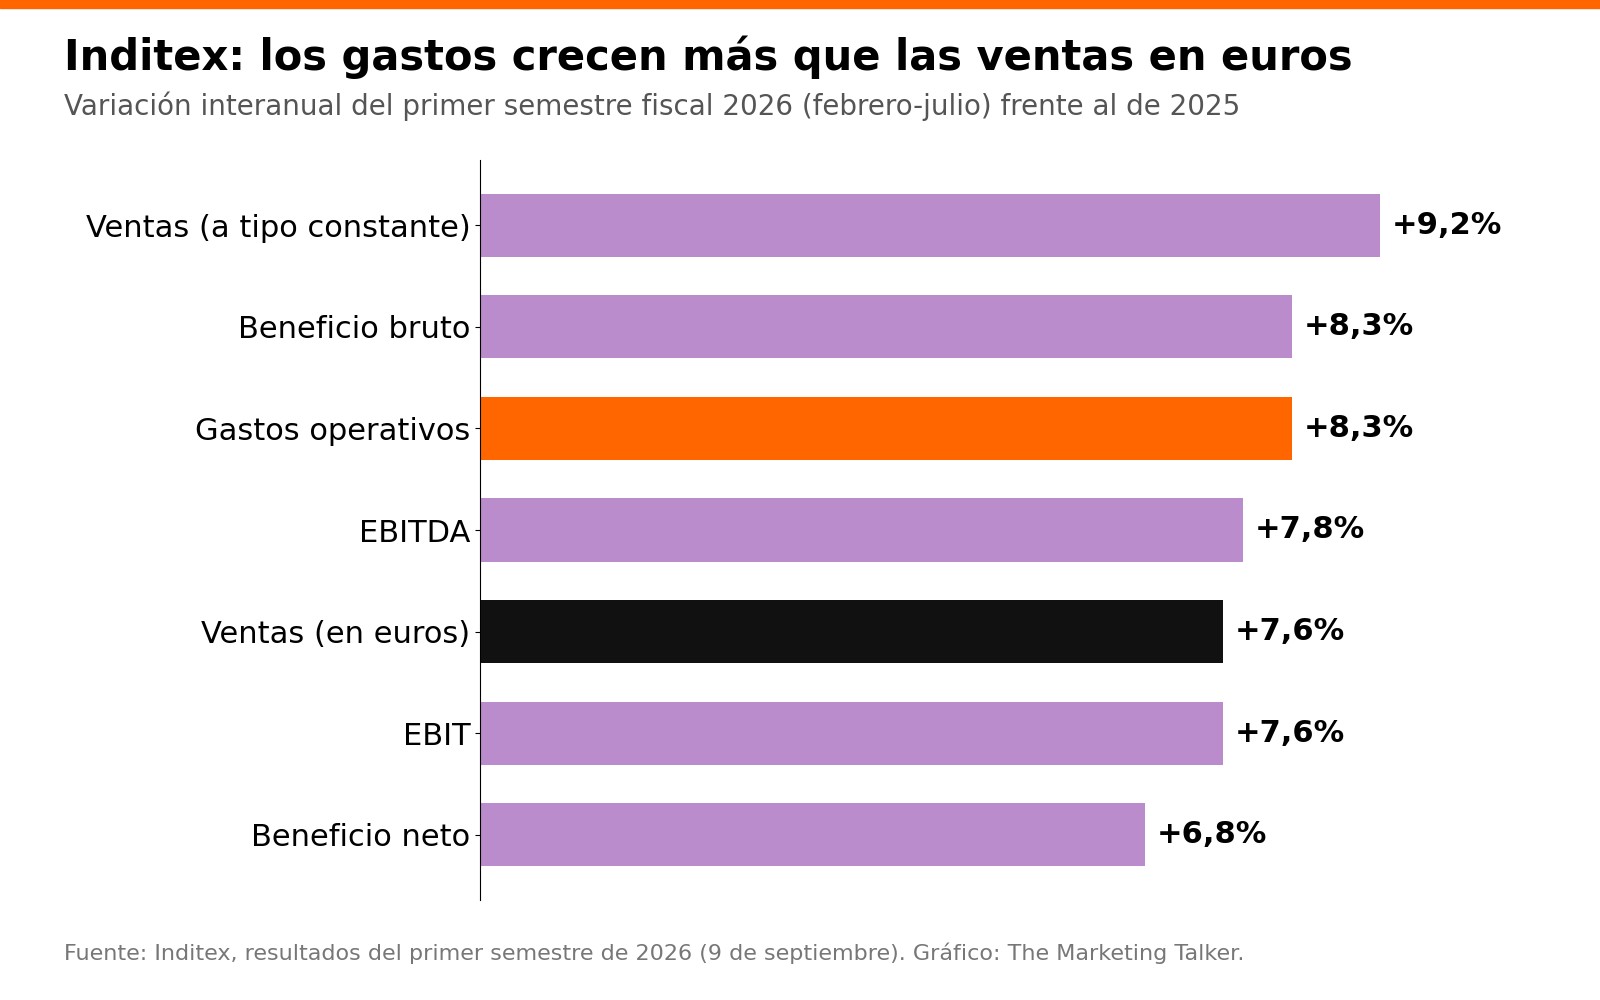
Inditex cerró su primer semestre fiscal de 2026, entre el 1 de febrero y el 31 de julio, con ventas de 19.755 millones de euros, un 7,6% más que un año antes y un 9,2% más a tipo de cambio constante. El beneficio neto fue de 2.980 millones, un 6,8% más, y el margen bruto se situó en el 58,7%, 40 puntos básicos por encima del primer semestre de 2025. Son las cifras de la nota oficial de resultados remitida a la CNMV.
| Magnitud | 1S 2026 | Variación |
|---|---|---|
| Ventas | 19.755 M€ | +7,6% (+9,2% a tipo constante) |
| Margen bruto | 58,7% | +40 pb |
| Gastos operativos | 6.048 M€ | +8,3% |
| EBITDA | 5.513 M€ | +7,8% |
| EBIT | 3.843 M€ | +7,6% |
| Beneficio neto | 2.980 M€ | +6,8% |
| Caja neta | 10.398 M€ | +4% |
| Inventario | 3.789 M€ | +9,3% |
| Tiendas | 5.444 | −84 |
El arranque del segundo semestre fue todavía mejor: entre el 1 de agosto y el 7 de septiembre, las ventas en tienda y online crecieron un 9% a tipo de cambio constante, por encima del 7-7,5% que esperaban los analistas. Por marcas, las que más crecieron en el semestre fueron Oysho (+21,3%), Stradivarius (+18,5%) y Bershka (+16,7%). Zara, que en las cuentas incluye Zara Home y Lefties, creció un 4,8%.
¿Por qué cae Inditex en bolsa si bate récords?
Porque la bolsa no compara con el año anterior, sino con lo que esperaba. Y en el segundo trimestre, de mayo a julio, Inditex vendió más de lo previsto pero ganó menos. Según el consenso recogido por Bankinter, el EBIT quedó un 3,1% por debajo de lo esperado y el beneficio neto, un 4,8%.
| Segundo trimestre | Real | Esperado | Diferencia |
|---|---|---|---|
| Ventas | 11.005 M€ | 10.917 M€ | +0,8% |
| Margen bruto | 56,7% | 56,7% | En línea |
| EBIT | 2.087 M€ | 2.154 M€ | −3,1% |
| Beneficio neto | 1.604 M€ | 1.685 M€ | −4,8% |
Elena Fernández-Trapiella, de Bankinter, lo resumió en una frase recogida por Europa Press: «Las ventas baten las estimaciones, pero el margen EBIT se deteriora más de lo esperado por un fuerte aumento de los costes operativos». Banco Sabadell habló de «una evolución en costes peor que desluce la sólida evolución en ventas». El día de los resultados, el Ibex 35 cayó en torno a un 1,5%, así que Inditex lo hizo unos dos puntos peor que el índice.
El margen bruto no cayó: lo que se torció fueron los gastos
Se ha leído en algunos sitios que el margen bruto de Inditex «cayó al 56,7%». No es exacto. El 56,7% es el margen del segundo trimestre aislado, que siempre es más bajo que el del primero (61,2% en 2026), en parte por las rebajas de verano. Está en línea con lo esperado según Bankinter y ligeramente por encima del mismo trimestre de 2025. En el conjunto del semestre, el margen bruto subió 40 puntos básicos, hasta el 58,7%.
Lo que se torció está una línea más abajo en la cuenta de resultados. Los gastos operativos crecieron un 8,3% en el semestre, frente a un 7,6% de las ventas, y en el segundo trimestre se aceleraron hasta el entorno del 10%. La propia nota de Inditex lo reconoce: incluyendo todos los costes de alquiler, los gastos operativos crecieron 50 puntos básicos por encima de las ventas.
Cómo afecta el conflicto de Oriente Medio a Inditex
La nota oficial de resultados no menciona Oriente Medio: habla de «un entorno global muy complejo». La explicación llegó en la conferencia con analistas. Según Reuters, la dirección de Inditex afirmó que las perturbaciones en Oriente Medio provocaron un aumento de los costes de transporte y de los insumos durante el primer semestre, y EFE recogió que el consejero delegado, Óscar García Maceiras, destacó la fortaleza de las ventas «pese a los vientos en contra derivados de los elevados costes operativos y de transporte».
El golpe llega por tres vías:
- Transporte: desde los ataques de Estados Unidos e Israel contra Irán del 28 de febrero de 2026 y los cierres intermitentes del estrecho de Ormuz, las navieras han vuelto a evitar el Mar Rojo y el petróleo se ha disparado. El índice mundial de contenedores de Drewry marcaba 4.500 dólares por contenedor de 40 pies el 17 de septiembre de 2026, frente a 2.712 dólares el 21 de mayo. El avión, clave en el modelo de Inditex, también se ha encarecido con el queroseno.
- Materias primas: el poliéster se fabrica a partir del petróleo. Según datos de TexPro recogidos por Fibre2Fashion, entre el 23 de febrero y el 9 de marzo el paraxileno y el PTA, sus componentes básicos, subieron en torno a un 45%.
- Ventas en la región: Inditex tiene unas 480 tiendas franquiciadas en Oriente Medio, gestionadas sobre todo por el grupo libanés Azadea. Todas siguen abiertas, pero sus ventas se resintieron en el primer trimestre y, según la compañía, siguen afectadas.
Lo más relevante para los próximos meses es el calendario. La dirección explicó a los analistas que, por el desfase con el que el coste del transporte llega a la cuenta de resultados, el impacto también se notará en el margen bruto del segundo semestre. Aun así, mantiene su previsión para 2026: un margen bruto estable, con una horquilla de más o menos 50 puntos básicos que ya incluye ese efecto.
Por qué importa: cuando vender más no basta
1. El crecimiento que no llega al beneficio
Inditex es la empresa más rentable de la moda española: en el ejercicio 2025 ganó 6.220 millones de euros, un récord, y en este semestre conserva un margen neto del 15,1%. Precisamente por eso, cualquier desajuste entre ingresos y costes se nota. Cuando los gastos crecen 0,7 puntos más rápido que las ventas, el beneficio crece menos que la facturación: +6,8% frente a +7,6%. Es la aritmética más básica de cualquier negocio, y también la que más castiga la bolsa.
2. El modelo de Inditex vive del transporte
La ventaja de Zara siempre ha sido la velocidad: diseñar, fabricar y poner la prenda en tienda en semanas, con reposiciones frecuentes desde centros logísticos en España hacia todo el mundo. Esa velocidad tiene un precio. Berenberg señala que las entregas frecuentes y la logística centralizada hacen a Inditex más intensivo en transporte que H&M o Primark, y por eso más expuesto cuando el transporte se encarece. Parte de ese coste, además, no está en el margen bruto sino en los gastos operativos: la logística del canal online y la distribución a franquiciados.
3. Cotizar a precio de perfección
Inditex cotiza a entre 23 y 26 veces sus beneficios esperados, según las estimaciones de Deutsche Bank y Bankinter, por encima de su media histórica. Con esa valoración, el mercado no paga por hacerlo bien, sino por hacerlo mejor de lo esperado. Un fallo del 5% en el beneficio trimestral basta para borrar miles de millones de capitalización en una sesión. Desde junio, además, Inditex ya no es la mayor empresa de la bolsa española: el 22 de junio de 2026 Banco Santander la superó en capitalización.
Inditex frente a H&M: la distancia sigue ahí
El contraste con su gran rival relativiza el tropiezo. H&M publicó el 24 de septiembre sus resultados del trimestre de junio a agosto: ventas un 1% más altas en moneda local y un margen bruto del 54,0%, que incluye en torno a 1,6 puntos de efectos puntuales ligados a aranceles, según su informe oficial. Inditex creció en su segundo trimestre alrededor de un 9,5% a tipo constante con un margen bruto semestral del 58,7%. Los periodos no coinciden exactamente, pero la diferencia de ritmo y de rentabilidad es evidente. Es la misma fortaleza de marca que analizamos cuando Zara superó a Nike en valor de marca.
Qué dicen los analistas sobre Inditex
La mayoría de las casas de análisis mantuvo su recomendación de compra, aunque varias recortaron ligeramente sus estimaciones de beneficio o su precio objetivo. Deutsche Bank habló de un EBIT «más débil de lo esperado», pero defendió que la fortaleza de las ventas «sigue siendo la mejor de su clase». Jefferies escribió que ese crecimiento debería ser «recompensado, no penalizado».
| Casa de análisis | Recomendación | Precio objetivo |
|---|---|---|
| Jefferies | Comprar | 67 € |
| BofA | Comprar | 65 € |
| RBC | Sobreponderar | 63 € |
| UBS | Comprar | 62 € |
| Barclays | Sobreponderar | 61 € (antes 62,5 €) |
| Deutsche Bank | Comprar | 59 € (antes 60 €) |
| Bankinter | Neutral (antes Comprar) | 60 € |
| Renta 4 | Mantener | 54 € |
La otra lectura: ¿un tropiezo o un síntoma?
A favor de que es transitorio: el margen bruto sube, la previsión anual se mantiene, las ventas de agosto baten lo esperado y el flujo de caja libre casi se duplica, hasta 2.299 millones. Berenberg cree que parte del recorte de beneficio podría revertirse si se resuelve el conflicto. Y el análisis de Moby publicado en Yahoo Finance lo describió como «un reajuste de expectativas más que un deterioro de fondo».
A favor de que hay algo más: es el segundo trimestre consecutivo en que los gastos crecen más que las ventas, algo que rompe el patrón histórico de la compañía, según Bankinter, que ve a Inditex evolucionar hacia «un modelo más maduro». El inventario crece un 9,3%, más que las ventas. La inversión aumenta: 2.300 millones de capex ordinario en 2026 más cerca de 200 millones extraordinarios para instalaciones corporativas, entre ellas un nuevo campus en Barcelona. Y Zara, la marca que genera la mayor parte de las ventas, crece bastante menos que el resto del grupo.
Hay un dato que puede decidir cuál de las dos lecturas gana: el precio. En marzo, García Maceiras descartó subir precios pese a la crisis de Irán, según recogieron Forbes y El Debate. Absorber los costes protege la cuota de mercado, pero lo paga el margen. Si el transporte no se abarata, la pregunta de los próximos trimestres será cuánto tiempo puede Inditex sostener esa decisión. Otras marcas lo resolvieron al revés, como vimos en la estrategia de precios de Burberry.
Qué haría TMT: tres lecciones para cualquier negocio
- Mira la línea de gastos, no solo la de ventas. Una empresa puede crecer y deteriorarse a la vez. Si los costes operativos crecen más que la facturación dos trimestres seguidos, es una señal que merece explicación, aunque las ventas sean récord.
- Tu ventaja competitiva también es tu exposición. La velocidad de Zara depende de mover producto constantemente. Identifica qué coste externo podría encarecer tu propuesta de valor y ten un plan antes de que ocurra.
- Decide conscientemente quién paga la subida de costes. Absorberla, trasladarla al precio o recortar en otro sitio son tres estrategias distintas con consecuencias distintas en cuota y en margen. Lo que no funciona es no decidir. Lo vimos en el caso de la marca blanca en 2026, que subió precios y aun así ganó cuota.
Conclusión
Inditex no tiene un problema de demanda: vende más que nunca y sigue arrancando el semestre por encima de lo esperado. Tiene un problema de coste que no controla y que atraviesa exactamente la ventaja que la hizo grande, la rapidez. El semestre deja una idea incómoda para cualquier empresa que crece: el mercado no premia vender más, premia convertir cada venta en beneficio.
Este artículo es informativo y no constituye una recomendación de inversión.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Cuáles son los resultados de Inditex en el primer semestre de 2026?
Inditex vendió 19.755 millones de euros entre febrero y julio de 2026, un 7,6% más (+9,2% a tipo constante), y ganó 2.980 millones, un 6,8% más. El margen bruto subió al 58,7% y los gastos operativos crecieron un 8,3%. Los resultados se publicaron el 9 de septiembre de 2026.
¿Por qué cayó Inditex en bolsa tras sus resultados?
Porque el beneficio del segundo trimestre quedó por debajo de lo esperado: el EBIT fue un 3,1% inferior al consenso y el beneficio neto un 4,8%, según Bankinter, por unos gastos operativos que crecieron más que las ventas. La acción cerró el 9 de septiembre de 2026 con una caída del 3,61%, en 54,48 euros.
¿Cómo afecta la guerra en Oriente Medio a Inditex?
Según la dirección de Inditex, el conflicto de Oriente Medio encareció el transporte y los insumos en el primer semestre de 2026, un impacto que afecta a los gastos operativos y que también se notará en el margen bruto del segundo semestre. Además, sus unas 480 tiendas franquiciadas en la región vieron afectadas sus ventas.
¿Ha bajado el margen bruto de Inditex?
No en el semestre. El margen bruto de Inditex subió 40 puntos básicos, hasta el 58,7%, en el primer semestre fiscal de 2026. El 56,7% que se ha citado es el margen del segundo trimestre aislado, que estuvo en línea con las previsiones. La presión se concentró en los gastos operativos.
¿Qué previsión tiene Inditex para el resto de 2026?
Inditex prevé para el ejercicio 2026 un margen bruto estable, con una variación de más o menos 50 puntos básicos que ya incluye los mayores costes de transporte, un crecimiento de su superficie comercial bruta de alrededor del 5% y un capex ordinario de unos 2.300 millones de euros. Entre el 1 de agosto y el 7 de septiembre sus ventas crecieron un 9% a tipo constante.
¿Cuál es el margen bruto de Inditex frente a H&M?
En 2026, Inditex tuvo un margen bruto del 58,7% en su primer semestre fiscal, frente al 54,0% de H&M en su trimestre de junio a agosto, que incluye efectos puntuales por aranceles. La diferencia entre ambas ronda los cinco puntos y se mantiene desde hace años.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.
