Hay un mando de Chromecast con dos botones casi pegados: uno dice YouTube y el otro, Netflix. Es la imagen más honesta de lo que está pasando en la tele de casa. Netflix tiene el botón, la marca y el mejor negocio del streaming, pero el pulgar se va cada vez más al de al lado. El 14 de octubre de 2026 la compañía anunció unos 1.000 despidos, su mayor recorte de plantilla. Un día después perdió a su jefa de contenidos. Y su acción vale casi la mitad que en junio de 2025.
La lectura fácil es que YouTube le está ganando la guerra. La lectura útil es otra: Netflix ha dejado de pelear por los minutos y ha decidido pelear por los momentos. Los despidos no tocan donde está la batalla, y el fichaje de Peter Rice dice exactamente en qué guerra quiere estar. Si la apuesta sale bien o no se empezará a ver el 20 de octubre, cuando presente resultados del tercer trimestre.
Lo esencial
- Qué pasó: Netflix anunció el 14 de octubre de 2026 el despido de unos 1.000 empleados (cerca del 6% de la plantilla) y el 15 de octubre la salida de su jefa de contenidos, Bela Bajaria, a la que sustituye Peter Rice, exdirectivo de Fox y Disney.
- Por qué importa: YouTube ya se lleva el 14,2% del tiempo de televisión en EE. UU. frente al 7,8% de Netflix, y los analistas han castigado la acción por el «engagement». Pero Netflix sigue ganando dinero con márgenes del 33%.
- La lección: cuota de atención no es cuota de ingresos. Netflix apuesta por éxitos y directos que se pagan, no por competir minuto a minuto con los creadores. El riesgo es que su negocio publicitario sí vive de los minutos.
Qué ha hecho Netflix en octubre de 2026
En una semana, Netflix ha encadenado tres movimientos que hay que leer juntos.
1. El mayor recorte de su historia. El miércoles 14 de octubre, los co-CEO Ted Sarandos y Greg Peters comunicaron por email el despido de «aproximadamente el 6%» de la plantilla, unas 1.000 personas. Según el memo que obtuvo Associated Press, el impacto es mayor «en los equipos de producto, tecnología, legal y recursos humanos». En 2022, en plena crisis de suscriptores, Netflix despidió a unas 450 personas en dos rondas. El memo insiste en que «el negocio es sólido y está creciendo» y en que la empresa sigue en camino de cumplir su previsión anual.
2. Cambio en la cúpula de contenidos. El jueves 15 de octubre, Netflix confirmó que Bela Bajaria deja la compañía tras casi diez años y que Peter Rice será el nuevo chief content officer desde el 26 de octubre, con control sobre series, cine, directos y todas las regiones. Sarandos lo definió como «uno de los operadores a escala más eficaces de la industria del entretenimiento».
3. Un mercado que ya había dictado sentencia. A mediados de septiembre, Wells Fargo rebajó la acción a infraponderar con un precio objetivo de 57 dólares, y el 22 de septiembre HSBC la bajó de comprar a mantener. Los dos citaban el mismo problema: el «engagement». Wells Fargo calcula que los suscriptores vieron 1,6 horas al día en el primer semestre de 2026, en torno a un 8% menos que en el mismo periodo de 2023. El 14 de octubre la acción cerró en 69,77 dólares, casi un 48% por debajo de su máximo de junio de 2025 (unos 134 dólares, ajustado al split de 10 por 1 de noviembre de 2025).
Todo esto llega con Paramount Skydance acabando de cerrar, el 6 de octubre, la compra de Warner Bros. Discovery, la operación que Netflix pactó en diciembre de 2025 y abandonó en febrero de 2026 al no igualar la contraoferta. Se llevó 2.800 millones de dólares de indemnización y un rival mucho más grande. Lo contamos en nuestro análisis de la fusión Paramount Warner y lo que significa para los anunciantes.
¿Está YouTube ganando a Netflix en la televisión?
En minutos, sí. Nielsen The Gauge es el informe mensual que mide qué parte del tiempo total frente al televisor en EE. UU. se va a cada plataforma, ya sea emisión lineal, cable o streaming. En su último dato publicado, el de julio de 2026, YouTube marcó un récord del 14,2% del tiempo de televisión. Netflix se quedó en el 7,8%, frente al 8,8% de julio de 2025. En un año, la distancia ha pasado de 4,6 a 6,4 puntos.
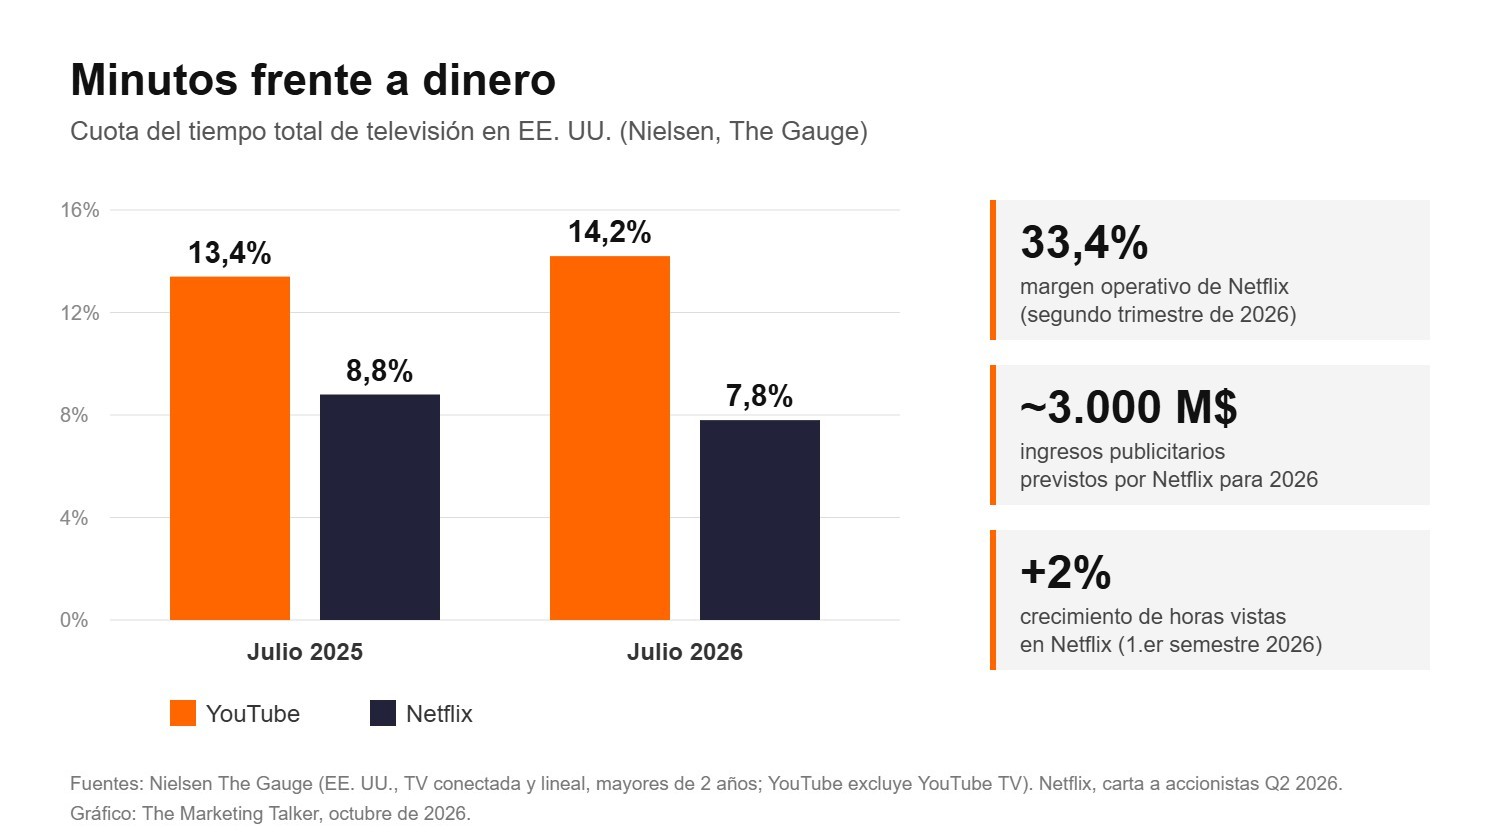
Pero el dato hay que leerlo bien, porque se usa mal casi siempre:
- Solo mide el televisor y solo en EE. UU. No cuenta el móvil ni otros mercados.
- La línea de YouTube no incluye YouTube TV. Los canales en directo vistos por YouTube TV se asignan a cable o emisión. Lo que sí incluye son Shorts, vídeos de creadores, pódcast y contenido infantil.
- Cuenta a toda la población desde los 2 años. El peso de los niños, que pasan horas con vídeos de creadores, infla la cifra de YouTube frente a la de un servicio de suscripción para adultos.
Es decir: YouTube gana la guerra del tiempo de pantalla. Lo que no está claro es que esa sea la guerra que Netflix necesita ganar.
Por qué importa: lo que revela la reestructuración
1. Los despidos no tocan donde está la pelea
Si Netflix creyera que su problema es competir con YouTube en volumen de vídeo, producto y tecnología serían lo último que tocaría: ahí se construyen los formatos verticales, la nueva app móvil y la recomendación. Y recorta precisamente ahí, además de legal y recursos humanos. El mensaje del memo es de eficiencia («ser disciplinados sobre dónde priorizamos a nuestras personas y recursos»), no de reconversión hacia el modelo de YouTube. Variety informa también de salidas en el área de cine, como la de Doug Belgrad, así que el contenido no ha quedado del todo al margen, pero el grueso del ajuste está en la estructura.
2. Fichar a Peter Rice es apostar por éxitos, no por minutos
Peter Rice es un ejecutivo de estudio y de televisión de toda la vida. Presidió Fox Searchlight en la etapa de Juno, Little Miss Sunshine y Slumdog Millionaire, dirigió Fox Networks Group, fue presidente de 21st Century Fox y, ya en Disney, supervisó ABC, FX y Hulu hasta que Bob Chapek lo destituyó en junio de 2022. Nadie ficha ese perfil para pelear contra los Shorts. Se ficha para producir series y películas que la gente comente durante semanas.
Encaja con el diagnóstico de los analistas. Wells Fargo lo dijo sin rodeos: «Netflix no ha tenido grandes series originales y se nota». Y añadió que los éxitos rotundos son imprescindibles para que la acción vuelva a funcionar. Bajaria, que construyó la etapa de El juego del calamar, Wednesday o Bridgerton, sale justo cuando el mercado reprocha a Netflix que le faltan fenómenos de ese tamaño.
3. Netflix cobra cada minuto mejor que nadie
Con menos del 8% del tiempo de televisión en EE. UU., Netflix facturó 12.560 millones de dólares en el segundo trimestre de 2026 (un 13% más que un año antes), con un margen operativo del 33,4%, según su carta a accionistas. Prevé cerrar 2026 entre 51.000 y 51.400 millones de ingresos y duplicar la publicidad hasta unos 3.000 millones. Su tasa de bajas mensual ronda el 2%, la más baja del sector premium según Antenna.
YouTube factura más en total, pero reparte la mayor parte de lo que ingresa por publicidad con los creadores, y Alphabet no publica su beneficio. Netflix vende acceso a un catálogo por el que el usuario paga cada mes. Son dos negocios que comparten pantalla, no modelo.
4. El rival que sí compra lo mismo que Netflix está en Hollywood
La guerra en la que Rice tiene experiencia es la del talento y los derechos. Ahí el rival ya no es YouTube, sino una Paramount que, tras absorber Warner Bros. Discovery, junta HBO, Warner Bros., Paramount Pictures y CBS. Los creadores de éxitos, los directores y las grandes franquicias van a tener un comprador nuevo con mucho catálogo. Ese es el frente donde Netflix puede perder lo que de verdad le da margen.
La lección práctica: elige la métrica que te paga
La cuota de atención es la métrica favorita del sector porque es fácil de medir y de comparar. Pero cuota de atención no es cuota de ingresos. Netflix tiene la mitad de minutos que YouTube en la tele estadounidense y, aun así, uno de los negocios más rentables del entretenimiento. Lo que convierte un minuto en dinero es la disposición a pagar por él: suscripción, precio por impacto publicitario, renovación.
Esto vale más allá de Netflix. Cualquier marca que mide su éxito en alcance, visualizaciones o tiempo en página corre el riesgo de pelear la guerra equivocada. Una newsletter con 5.000 lectores que pagan puede valer más que una cuenta con 500.000 seguidores que no compran nada. La pregunta útil no es «¿dónde está la atención?», sino «¿qué atención estoy en condiciones de cobrar?». Es la misma lógica que explicamos en el análisis sobre la fatiga de suscripción: el modelo aguanta mientras el usuario siente que lo usa.
La otra lectura: los minutos sí importan, y Netflix lo sabe
La tesis de los momentos tiene puntos débiles, y conviene mirarlos con los mismos datos.
El consumo está plano. Las horas vistas en Netflix crecieron solo un 2% en el primer semestre de 2026. El crecimiento de ingresos en EE. UU. y Canadá se ha frenado trimestre a trimestre: del 18% en el cuarto trimestre de 2025 al 14% en el primero de 2026 y al 10% en el segundo. El propio Sarandos admitió el 30 de septiembre, en un evento de Bloomberg en Los Ángeles, que Netflix «no está creciendo tan rápido como quiero».
La publicidad vive de los minutos. Este es el agujero más serio del argumento. Netflix quiere que la publicidad sea su gran motor de crecimiento, y el inventario publicitario se fabrica con tiempo de visionado. Si los suscriptores ven menos, hay menos anuncios que vender. Para el plan con anuncios, la métrica de YouTube sí es la métrica de Netflix.
Netflix ya pelea en el terreno de YouTube. Ha fichado a creadores como Ms. Rachel o Mark Rober, cerró en febrero de 2026 su mayor acuerdo con creadores con Jordan y Salish Matter, emite pódcast en vídeo de Spotify y The Ringer desde principios de 2026 y prueba vídeo vertical en su app. Quien dice que no compite con YouTube no hace todo esto.
Rice también es una apuesta con riesgo. Aunque supervisó los contenidos de Hulu en Disney, nunca ha dirigido una plataforma de streaming global, viene de una cultura de cadena y estudio, y su llegada abre la incógnita sobre Dan Lin, jefe de cine de Netflix, cuya salida varios medios dan como probable pero que no está confirmada. Una plantilla de contenidos más centrada en EE. UU. podría debilitar la producción local que hizo grande a Netflix fuera de su mercado.
Y no todos los analistas compran el pesimismo: Jefferies inició cobertura el 15 de octubre con recomendación de compra y Wedbush mantuvo la suya, con el argumento de que el foco debe estar en la publicidad y no en el «engagement».
¿Y en España? La pelea es distinta
En España no existe un equivalente público a The Gauge que separe YouTube y Netflix en el televisor, así que el titular «YouTube supera a Netflix en la tele» es, de momento, una historia estadounidense. Los datos disponibles apuntan en otra dirección: las mediciones de alcance en televisión conectada de Barlovento Comunicación y el estudio de TV conectada de IAB Spain de mayo de 2026 sitúan a Netflix por delante de YouTube en número de usuarios en la pantalla grande. Donde Netflix sí nota presión en España es en el interés frente a Prime Video y Disney+, que JustWatch muestra casi igualados en el segundo trimestre de 2026. Para el anunciante español, la conversación sobre la tele conectada tiene más que ver con quién controla los datos de la pantalla que con un duelo Netflix contra YouTube.
Qué mirar en los resultados del 20 de octubre
Netflix publica sus resultados del tercer trimestre el martes 20 de octubre de 2026 por la tarde (hora de California). Su propia guía apunta a 12.860 millones de dólares de ingresos y un margen operativo del 33,2%. Tres cosas dirán más que la cifra de ingresos:
- Horas vistas. Si el crecimiento sigue en torno al 2%, la tesis de Wells Fargo gana peso.
- Publicidad. Si Netflix confirma o mejora los 3.000 millones de 2026, la lectura de los momentos aguanta.
- Lo que digan de Rice y del calendario de estrenos. El mercado querrá saber qué éxitos vienen y quién decide.
Qué haría TMT
Si diriges marketing o compras medios, este caso deja tres decisiones concretas:
- Separa en tu plan de medios los minutos de los momentos. YouTube compra alcance y frecuencia a buen precio. Netflix y los directos compran atención concentrada en un contenido que la gente eligió. Son presupuestos distintos con objetivos distintos.
- Revisa tu propio cuadro de mando. Si tu métrica principal es tiempo, alcance o seguidores, añade al lado la que te paga: ingresos por usuario, retención, conversión. Si las dos no se mueven juntas, estás optimizando la equivocada.
- Estudia el modelo híbrido. Los creadores ya no eligen entre YouTube y Netflix: usan YouTube para crecer y Netflix para cobrar más por menos piezas. Es la misma lógica que lleva a YouTube a endurecer sus requisitos de monetización: el tiempo abunda, el tiempo que se paga no.
Conclusión
Netflix no va a ganar a YouTube en minutos, y parece haberlo aceptado. Su apuesta es que un buen estreno valga más que mil horas de vídeos de fondo. Es una apuesta razonable para un negocio de suscripción y peligrosa para uno de publicidad, y Netflix quiere ser las dos cosas a la vez. Los dos botones seguirán en el mismo mando. La cuestión es cuál de los dos pulsa la gente cuando de verdad quiere ver algo.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Por qué Netflix despide a 1.000 empleados?
Netflix lo justifica como una decisión de eficiencia: según el memo de sus co-CEO del 14 de octubre de 2026, quiere ser más disciplinada en dónde coloca personas y recursos. El recorte afecta a cerca del 6% de la plantilla, sobre todo en producto, tecnología, legal y recursos humanos, en un momento de crecimiento lento de horas vistas y de caída en bolsa.
¿Quién es Peter Rice, el nuevo jefe de contenidos de Netflix?
Peter Rice es un veterano de Fox y Disney que sustituye a Bela Bajaria como chief content officer de Netflix desde el 26 de octubre de 2026. Presidió Fox Searchlight y 21st Century Fox y fue presidente de Disney General Entertainment, de donde salió destituido en 2022.
¿YouTube tiene más audiencia que Netflix en la televisión?
En EE. UU., sí: según Nielsen The Gauge, en julio de 2026 YouTube se llevó el 14,2% del tiempo total de televisión y Netflix el 7,8%. En España no hay un dato público equivalente, y las mediciones disponibles de televisión conectada sitúan a Netflix por delante en alcance.
¿Cuándo presenta Netflix los resultados del tercer trimestre de 2026?
Netflix presenta sus resultados del tercer trimestre de 2026 el martes 20 de octubre, por la tarde en horario de California (madrugada del 21 en España). Su previsión es de 12.860 millones de dólares de ingresos y un margen operativo del 33,2%.
¿Es rentable Netflix en 2026?
Sí. En el segundo trimestre de 2026, Netflix ganó 3.400 millones de dólares netos con 12.560 millones de ingresos y un margen operativo del 33,4%, y prevé un margen del 31,5% para el conjunto del año. Su problema no es la rentabilidad, sino el crecimiento.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.