En marzo de 2026, Getty Images anunció que había facturado 981,3 millones de dólares en 2025, «los mayores ingresos de los 30 años de historia de la compañía». Siete meses después, el 21 de octubre, presentó concurso de acreedores en Delaware. Las dos cosas son verdad a la vez, y esa contradicción es el mejor resumen de lo que ha pasado: la IA generativa no ha matado a Getty. Le ha subido el tipo de interés.
Lo esencial
- Qué pasó: Getty Images se acogió al Capítulo 11 en EE. UU. el 21 de octubre de 2026 con un plan pactado: recorta más de 500 millones de deuda, los accionistas pierden todo y la familia Getty y Koch se quedan con el 100% de la empresa.
- Por qué importa: el detonante no fue la IA, sino la deuda heredada, más de 200 millones en sentencias por los warrants de su salida a bolsa y una fusión con Shutterstock que se cayó. La IA actuó por debajo: erosionó la parte barata del negocio y encareció la financiación.
- La lección: la imagen genérica se ha convertido en una materia prima que un generador produce gratis. Lo que conserva valor es la imagen que prueba que algo pasó y la que alguien respalda legalmente.
Qué es el Capítulo 11: es el procedimiento de la ley concursal de Estados Unidos que permite a una empresa seguir operando mientras reestructura sus deudas bajo supervisión judicial. En el caso de Getty Images es un concurso «preacordado»: la mayoría de los acreedores firmó el plan antes de presentarlo, así que el juzgado solo tiene que validarlo.
Qué ha pasado con Getty Images
El 12 de octubre de 2026, Getty firmó un acuerdo de reestructuración con sus acreedores. Nueve días después, Getty Images Holdings y seis filiales estadounidenses presentaron el concurso ante el Tribunal de Quiebras del Distrito de Delaware. Las filiales extranjeras, que generan alrededor del 44% de los ingresos (Reino Unido, Alemania, Francia, Japón o Brasil, entre otras), quedan fuera del procedimiento.
Las cifras del plan, según el 8-K presentado ante la SEC y la declaración de divulgación del 20 de octubre:
- Deuda financiera: unos 1.460 millones de dólares, entre bonos garantizados al 11,25%, préstamos (la mayoría en euros), una línea de crédito de 150 millones y bonos no garantizados al 14%. El plan elimina más de 500 millones.
- Dinero nuevo: la familia Getty y Koch Equity Development comprometen hasta 533 millones en capital, más un préstamo puente de hasta 143 millones.
- Quién gana y quién pierde: los acreedores garantizados recuperan el 100%; los bonistas no garantizados, entre el 62% y el 63% (170,2 millones en efectivo); los accionistas, nada.
- Calendario: votación hasta el 30 de noviembre, vista el 14 de diciembre y salida prevista a final de 2026, ya como empresa privada.
La acción ya había hecho su propio funeral: la Bolsa de Nueva York suspendió su cotización a finales de septiembre, con el título por debajo de 0,15 dólares. En julio de 2022 Getty había salido a bolsa mediante una SPAC con una valoración de 4.800 millones.
¿Por qué ha quebrado Getty Images si factura más que nunca?
Porque la quiebra no la explica la cuenta de resultados, sino el balance. En 2025 Getty tuvo un EBITDA ajustado de 320,9 millones y aun así perdió 206,2 millones, según sus resultados anuales publicados el 16 de marzo de 2026. La diferencia se la comieron cuatro cosas que no tienen nada que ver con vender fotos.
1. Una deuda que viene de 2012
Carlyle compró Getty en 2012 por 3.300 millones de dólares en una operación apalancada. En 2018 la familia Getty recuperó el control con la deuda de aquella compra a cuestas, y Koch entró con 500 millones en acciones preferentes. A cierre de 2025 la deuda total rondaba los 2.000 millones. La empresa nunca dejó de pagar intereses por haber sido comprada.
2. Los warrants de la salida a bolsa
Inversores que tenían warrants de la SPAC demandaron a Getty por impedirles ejercerlos. Perdió en primera instancia y en apelación, pagó 110,9 millones en abril de 2026 y acumula más de 200 millones en sentencias desfavorables, más unos 35 millones en abogados. El plan cancela otros 275 millones en reclamaciones potenciales. El abogado concursal de Getty reconoció que este litigio aceleró la presentación.
3. La fusión con Shutterstock que no llegó
En enero de 2025 Getty y Shutterstock anunciaron una fusión valorada en 3.700 millones, con ahorros previstos de 150 a 200 millones al año. En mayo de 2026 la autoridad de competencia británica (CMA) exigió vender el negocio editorial de Shutterstock como condición. Getty se negó y rompió el acuerdo el 7 de julio. Se quedó sin los ahorros y con la factura: más de 100 millones en comisiones y unos 43,6 millones en costes de financiación de los bonos emitidos para la operación.
4. Un servicio de deuda mayor que la caja
Sumado todo, Getty tenía que pagar unos 239 millones al año entre intereses y amortizaciones, una cantidad que, según su propia declaración ante el juzgado, «supera la caja que la compañía ha sido capaz de generar con sus operaciones». A 30 de junio le quedaban 51,6 millones en caja y había retirado sus previsiones con un aviso de duda sobre su continuidad.
¿Qué culpa tiene la IA en la quiebra de Getty Images?
Buena parte de la cobertura en español lo ha resumido como «la IA se comió las fotos genéricas». Es un titular cómodo y solo medio cierto. La IA no aparece entre los detonantes que Getty presenta al juez, pero sí aparece en tres sitios que explican por qué la deuda dejó de ser pagable.
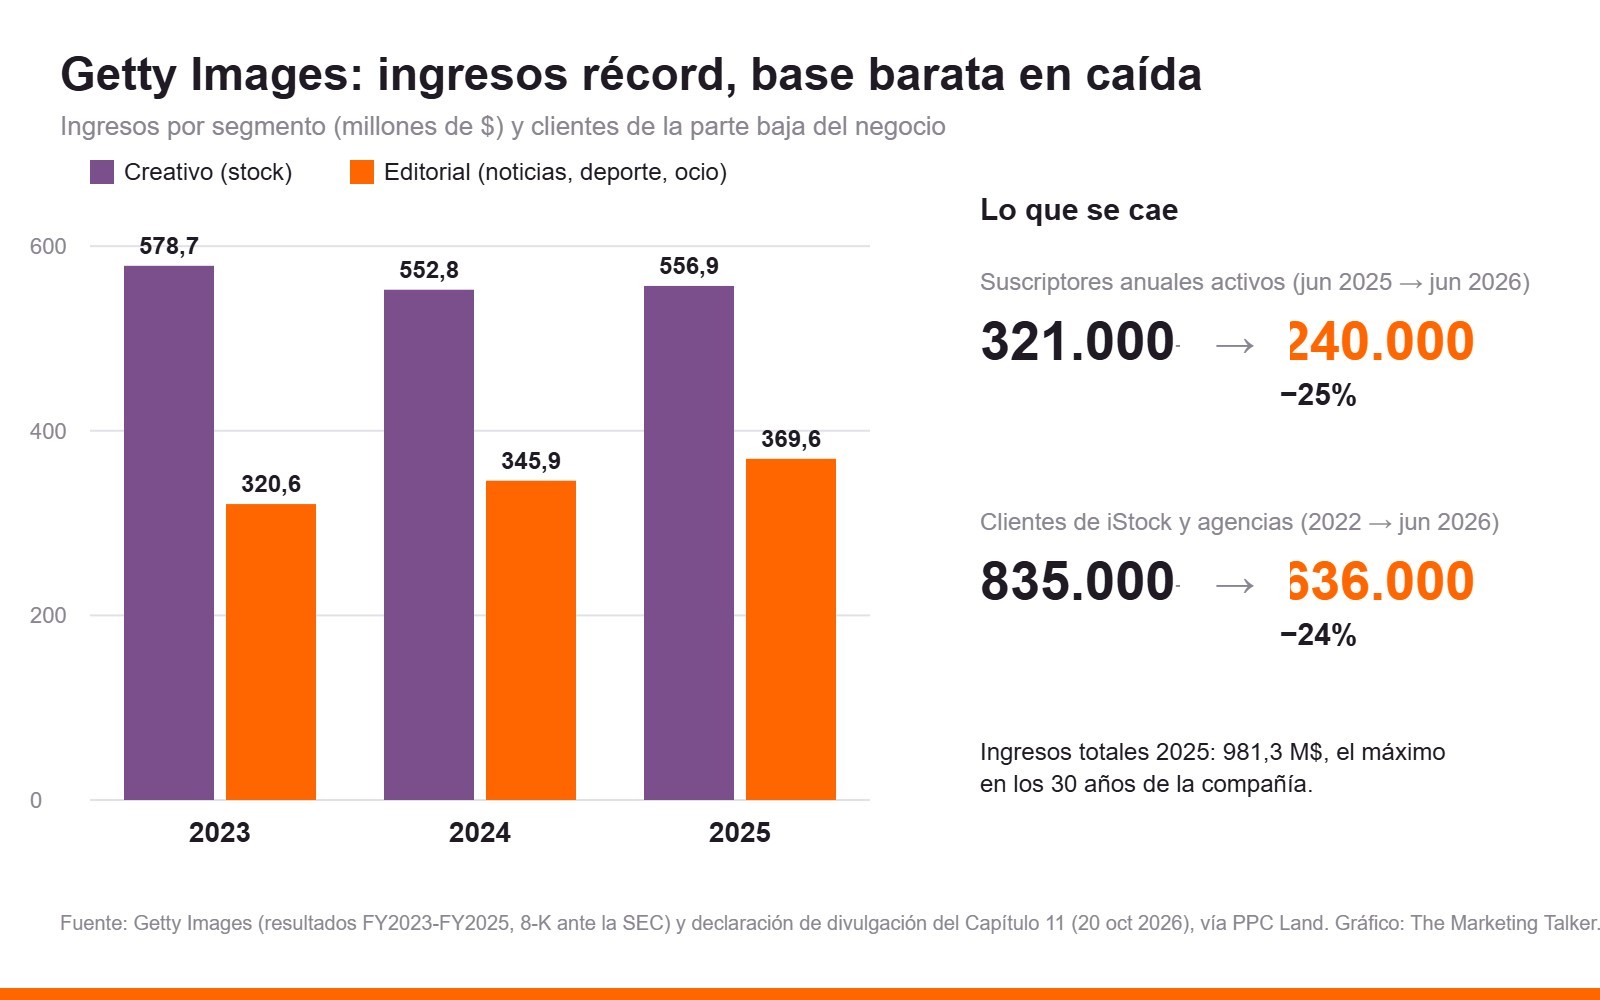
En la base barata del negocio. Los clientes de iStock y de agencias cayeron un 24%, de unos 835.000 en 2022 a unos 636.000 en los doce meses hasta junio de 2026, y la propia compañía lo atribuye en parte a la IA generativa. Los suscriptores anuales activos bajaron de unos 321.000 a 240.000 en un año. En la llamada de resultados del 10 de agosto, la dirección habló de microstock sensible al precio sustituido por imágenes generadas, de agencias que pasan a producir internamente «con IA» (sus ingresos por agencias cayeron un 13%) y de buscadores con respuestas de IA que reducen el tráfico que llegaba a iStock. Es el mismo fenómeno que explicamos en cómo funciona el SEO para motores de IA: si la respuesta se da en la pantalla del buscador, el clic no llega.
En el precio del dinero. Cuando Getty refinanció en 2025, los bonos salieron al 11,25% (garantizados) y al 14% (no garantizados). Moody’s escribió, según recoge Octus, que «el auge de la IA ha transformado el mercado de creación de contenido», y varios inversores en bonos admitieron a Octus que el miedo a la disrupción les frenaba. Ese coste es el que convirtió el servicio de deuda en insostenible.
En el futuro que la empresa se dibuja. Las proyecciones del plan prevén 910,6 millones de ingresos en 2027, por debajo de los 978 millones de los últimos doce meses, y no vuelven al nivel de 2025 hasta 2031. Guggenheim valora la empresa en 1.300 a 1.500 millones incorporando expresamente el impacto de la IA.
Esa es la versión que aguanta los datos: la deuda, los warrants y Shutterstock tiraron a Getty, y la IA hizo que nadie quisiera refinanciarla barata. Es un patrón conocido. Toys R Us (2017) e iHeartMedia (2018) también se contaron como víctimas de internet cuando el peso real lo ponían compras apalancadas de 2005 y 2008. Kodak (2012) se parece más a una disrupción de verdad. Getty está en medio.
La foto que se cae y la foto que aguanta
Si se separan los dos grandes negocios de Getty aparece la tesis de fondo. El creativo (stock: la oficina luminosa, el equipo sonriendo, la mano sobre el portátil) pasó de 578,7 millones en 2023 a 556,9 en 2025, y en el segundo trimestre de 2026 cayó otro 2,6%. El editorial (noticias, deporte, entretenimiento) subió de 320,6 a 369,6 millones en el mismo periodo, y un 9,2% en el segundo trimestre de 2026, según el informe trimestral del 10 de agosto.
La diferencia no es de calidad, es de función. Una foto de stock genérica ilustra; cualquier generador puede producir algo equivalente en segundos y sin licencia por uso. Una foto editorial certifica: este jugador marcó este gol, este presidente estuvo en esta sala. Eso no se puede generar sin dejar de valer, porque su valor es precisamente que ocurrió. La IA no compite con el fotógrafo que está en la banda del estadio. Compite con el banco de imágenes de la persona sonriendo delante de un ordenador.
Qué cambia para las marcas que compran imágenes a Getty
A corto plazo, poco. El plan asume todos los contratos de licencia y establece que el cambio de propiedad no cuenta como incumplimiento; quien no se oponga antes del 30 de noviembre de 2026 da su consentimiento. Los colaboradores y proveedores están clasificados como no afectados, con recuperación prevista del 100%, y Getty pagó más de 220 millones en royalties en 2025. Las filiales europeas no están en concurso.
A medio plazo, cambia la pregunta que hay que hacerse antes de comprar o generar una imagen. Desde el 2 de agosto de 2026 se aplican las obligaciones de transparencia del artículo 50 del Reglamento de IA europeo, y las directrices de la Comisión del 20 de julio de 2026 tratan como ultrafalsificación que hay que declarar el contenido publicitario que muestra productos distintos de como son o réplicas de personas reales. La imagen genérica de una oficina probablemente no entra ahí. La que finge un evento, un cliente o un resultado, sí. Es el mismo terreno que tocamos con los ghost creators y la publicidad encubierta: lo sintético es legal hasta que se presenta como prueba.
Y la protección legal ya no es un argumento automático para pagar. Getty, Shutterstock y Adobe Firefly ofrecen indemnización a quien usa sus generadores entrenados con contenido licenciado. Pero en noviembre de 2025 el Tribunal Superior de Inglaterra rechazó la demanda principal de Getty contra Stability AI por derechos de autor y solo le dio la razón en puntos menores de marca. El riesgo de usar modelos sin licencia existe, pero es menor de lo que Getty argumentaba.
El framework TMT: el test de la imagen insustituible
Para decidir dónde gastar presupuesto visual, tres preguntas. Cada una puntúa de 0 a 2.
- ¿Prueba que algo pasó? 0 si es una escena genérica; 1 si muestra un producto real; 2 si documenta un hecho, una persona o un momento concretos.
- ¿Responde alguien por ella? 0 si nadie garantiza su origen; 1 si hay licencia estándar; 2 si hay derechos de imagen cerrados, indemnización o trazabilidad que puedas enseñar a un regulador.
- ¿Es solo tuya? 0 si la puede usar tu competencia mañana; 1 si es exclusiva por un tiempo; 2 si es un activo propio de la marca.
Una foto de stock genérica saca 0 o 1: ahí la IA ya gana en coste y en velocidad, y pagar por ella es pagar por costumbre. Una foto propia de tu equipo en tu fábrica saca 5 o 6: ahí está el presupuesto que conviene proteger. Getty tiene un negocio de 6 (el editorial) atado a uno de 1 (el microstock) y a una deuda pensada para cuando el de 1 crecía.
La otra lectura: lo que no encaja en el relato
El editorial no está en auge, es más estable. 2024 tuvo Juegos Olímpicos y elecciones; el segundo trimestre de 2026, el Mundial. En el tercer trimestre de 2025, sin grandes eventos, los ingresos editoriales cayeron. Y en el segundo trimestre de 2026 unos 3,8 puntos de la caída del creativo se deben a que las descargas de su plan Premium Access se imputaron al editorial: parte del trasvase es contable, no demanda nueva.
Vender datos a la IA no compensa. Getty firmó en el cuarto trimestre de 2025 dos grandes acuerdos de licencia (uno con una empresa de IA) que dispararon la línea «otros» un 61%; en el segundo trimestre de 2026 esa línea cayó de 15,7 a 5,2 millones. Shutterstock sí ha hecho de los datos un negocio (203,3 millones en 2025, el 21% de sus ingresos), pero su contenido de siempre bajó un 11% en el último trimestre. Licenciar a quien te sustituye da ingresos, no estrategia.
La propia Getty no se cree el rescate editorial. Si la foto que certifica fuera a compensar a la que ilustra, las proyecciones no situarían 2027 por debajo de 2025. Su plan asume una empresa más pequeña durante cinco años. La tesis de que el valor se desplaza hacia lo verificable es correcta, pero el desplazamiento es lento y la caída es rápida.
Y la culpa sigue siendo repartida. Si Getty hubiera aceptado vender el editorial de Shutterstock, habría tenido 150 a 200 millones anuales de ahorro. Si no hubiera litigado los warrants hasta la apelación, se habría ahorrado intereses y abogados. Ninguna de esas decisiones la tomó un modelo de IA.
Qué haría TMT si llevara la imagen de una marca
- Auditar la biblioteca visual con el test de arriba. Todo lo que saca 0-1 es candidato a generarse internamente; todo lo que saca 5-6 merece producción propia o licencia editorial.
- Etiquetar antes de que lo exija un regulador. Si una pieza sintética muestra personas o productos realistas, declararla. Desde agosto de 2026 en la UE no es una buena práctica opcional.
- Mover presupuesto de stock a prueba. Fotógrafo propio en eventos, clientes reales con derechos cerrados, producto real. Lo que la IA abarata es lo que diferenciaba poco; lo que sigue costando dinero es lo que demuestra algo, como vimos con la vuelta a la mano humana en Vogue World.
Getty pasó treinta años vendiendo lo que una marca no podía fotografiar por sí misma. La IA ha hecho que buena parte de eso ya no haga falta comprarlo. Lo que queda es lo que nadie puede inventarse: que algo pasó, y que alguien da la cara por ello.
Si quieres pensar mejor el marketing, entra en la newsletter de TMT. Dos lecturas a la semana: lo que importa y por qué. Sin ruido, con criterio.
Preguntas frecuentes
¿Getty Images ha quebrado y va a cerrar?
No va a cerrar. Getty Images se acogió el 21 de octubre de 2026 al Capítulo 11, un procedimiento de reestructuración que le permite seguir operando con normalidad mientras reduce su deuda. Prevé salir del concurso a final de 2026 como empresa privada, controlada por la familia Getty y Koch Equity Development.
¿Por qué ha quebrado Getty Images?
Por su estructura financiera, no por falta de ventas. Getty facturó 981,3 millones de dólares en 2025, su récord, pero arrastraba unos 1.460 millones de deuda, más de 200 millones en sentencias por los warrants de su salida a bolsa y los costes de la fusión fallida con Shutterstock. El servicio de la deuda, unos 239 millones al año, superaba la caja que generaba.
¿La IA ha causado la quiebra de Getty Images?
No directamente, pero la ha agravado. La IA generativa contribuyó a la caída del 24% de los clientes de iStock y agencias desde 2022 y del 25% de los suscriptores en un año, y encareció la financiación de Getty: sus bonos de 2025 pagaban entre el 11,25% y el 14%.
¿Siguen siendo válidas las licencias de imágenes de Getty Images?
Sí. El plan de reestructuración asume todos los contratos de licencia y establece que el cambio de propiedad no supone un incumplimiento. Los clientes que no presenten objeciones antes del 30 de noviembre de 2026 se consideran conformes, y las filiales fuera de Estados Unidos no forman parte del concurso.
¿Qué pasa con los fotógrafos y colaboradores de Getty Images?
Siguen cobrando. Los colaboradores y proveedores figuran como acreedores no afectados, con una recuperación prevista del 100%, y Getty mantiene los pagos de royalties durante el procedimiento. En 2025 pagó más de 220 millones de dólares a sus más de 600.000 colaboradores y socios de contenido.
Martes, viernes y domingo en tu correo.
Una decisión de marketing explicada a fondo, lo nuevo de la web en un minuto y una historia real de marca. Gratis, y con la baja a un clic.
Sin spam. Cancela cuando quieras. Tus datos están seguros.